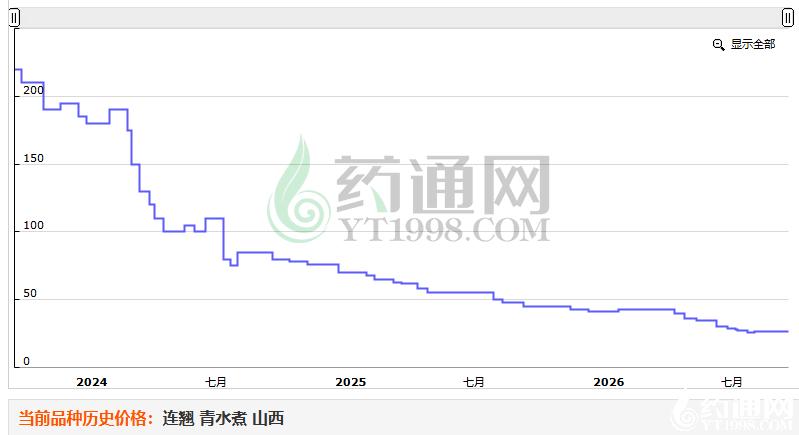
图示:连翘近三年历史价格
2026年连翘产新已经收官,并走完了一轮近几年持续下行的触底之路。回望2022年,连翘行情站上280元的历史高点,而到2026年产新结束,价格回落至25元左右,巨大的落差,不仅改写了连翘经营者的财富格局,也为后市埋下了行情博弈的隐患。
一、连翘基本状况
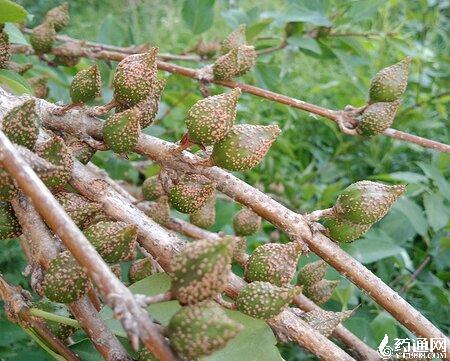
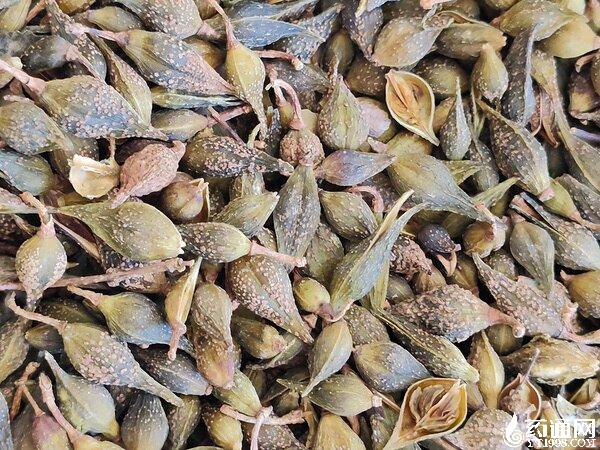
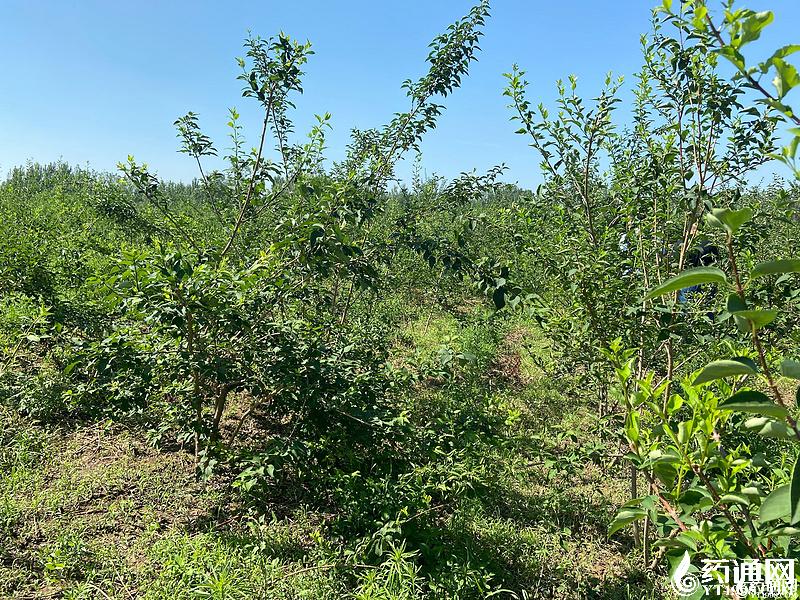
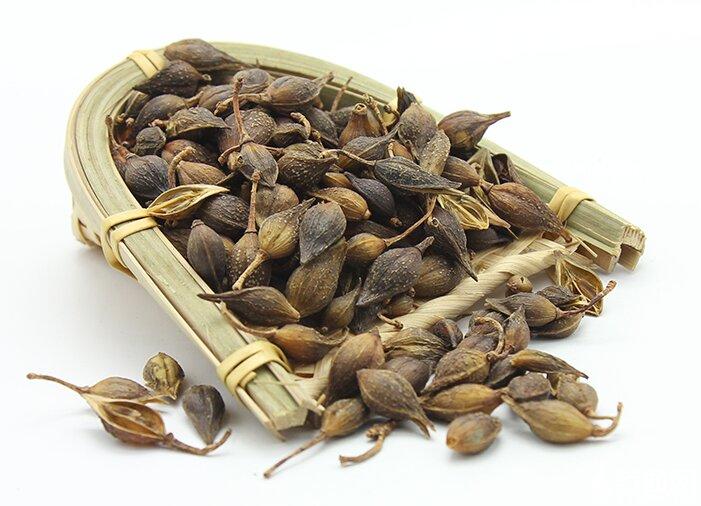
连翘属木犀科落叶灌木,主产山西、河南、陕西、河北等地,其中山西的产量占全国的60%以上。最早以野生连翘为主,2017年之后仿野生种植连翘逐步兴起,当前野生和家种所占的产量份额基本对半。连翘小苗种植5年之后进入盛果期,平均亩产鲜果200-250公斤。种植成本每亩地约2000元,其中含果树修剪费700元(冬、夏两次需7个工)、除草及其他管护费300元、采摘费1000元左右(每公斤4-5元)。种植连翘重在修剪管护,否则疯长枝条不挂果,野生连翘挂果不丰,原因是公共资源而无人修剪,产量逐年下降。鲜果主要依靠产地加工户收购加工,通过蒸汽杀青后烘干或晾晒,每公斤干连翘加工费1.5元左右,平均折干率为30%。
二、2026年连翘表面丰收,实则“丰收不丰产”
2026年主产区风调雨顺,花期无重大冻害,家种连翘枝头挂果基础较好,从长势看本是丰收之年,但野生连翘挂果不丰。今年连翘产新后,产地加工户异常克制,一半的加工户不开炉,开炉的加工出来赚点微薄的加工费就卖,始终压制着鲜果收购价,从头到尾把鲜果收购的平均价控制在7元多。这是历年来连翘产地加工户最“淡定”一年,也是连翘种植户最无奈的一年,地少的自家摘果雇个工钱,地多的雇人摘果每公斤4-5元就可能亏钱,野生连翘几乎弃采,野生连翘生长于高山深沟,挂果不丰,采摘难度大、人工消耗高,农户上山采摘,日均收入仅几十元,达不到当地基础务工薪资水平,弃采现象普遍。
综合产地调研,2026年连翘最终干货总产量约7000吨,丰产并不丰收。通过表象看本质,不难发现一个危险信号,今明两年连翘可能发生弃管现象,若农户懈怠不修剪明年连翘挂果量则大量减少,野生连翘今年弃采意味着无人修剪,明年的挂果量会更少。
三、连翘经营主体信心崩塌,加工端极度消极
连翘产地加工户、市场经营户连续三年亏损,长期的价格下行,不仅造成财富大幅缩水,心理层面也已经被行情持续下跌击溃。直接表现就是今年产地加工群体大幅缩减,一半加工户选择停手不做,仍坚持开工的加工户,大多不囤货,加工出来的连翘赚取微薄加工费便快速出货,规避库存贬值风险。“一朝被蛇咬,十年怕井绳”,经营户的极度消极,导致今年连翘严重跌破底线,回落到了二十年前的价格行情。产新结束后,许多专营户反映今年的连翘是:丰产没丰收,干连翘的没连翘。
四、成本底线测算:明年鲜果涨价已成必然
今年是连翘挂果的大年,明年是小年,按照果树的生长规律明年的挂果量自然减少。按照当前人工与加工成本推演,若下一年度鲜果收购价维持在今年的价格,弃采弃管会更加严重,产量下降概率大。结合连翘折干比例、烘干、人工、能耗等综合成本,2027年连翘干货成本将在33~35元区间浮动。
明年是连翘的生长小年,一旦鲜果收购价低于10元,农户采摘意愿会进一步崩塌,弃采弃管规模会继续扩大,实际可收获商品量将明显减少,成本线构筑起连翘行情的底部支撑。
五、品种属性:退可守、进可攻,双重变量驱动行情
连翘是中药材市场典型的气候品种+疫情品种,天然具备较强的行情弹性,属于“退可守、进可攻”的品种。
气候风险:倒春寒是最大变量
连翘为先花后叶品种,早春开花,花期极容易受低温霜冻伤害。结合厄尔尼诺气候推演,明年春季发生倒春寒的概率较高。一旦花期遭遇霜冻,花蕾受损,坐果率会断崖式下降,直接造成大幅减产;叠加明年本身属于连翘生长小年,天然挂果基数偏弱,天气扰动会进一步放大供给矛盾。
需求弹性:公共卫生事件带来需求增量
连翘是清热解毒类中成药核心原料,流感、呼吸道类疾病高发,局部疫情出现时,药企、流通企业的备货需求会快速提升,拉动行情上行。在常态需求基础上,存在阶段性需求爆发的可能性。
六、后市研判:低位震荡格局,行情难言平静
当前连翘价格已经跌到历史低位,下行空间有限,成本、采收意愿、加工主体萎缩共同筑牢底部。但短期大幅上涨同样需要触发条件,行情的核心看点集中在明年春季花期天气。
若无倒春寒,气候平稳,小年预期被证伪,连翘大概率维持低位区间震荡;
一旦春季遭遇倒春寒冻花,减产预期落地,市场惜售情绪升温,连翘行情极易迎来反弹。
综合来看,连翘当前处于底部博弈阶段,低价压制采收,气候存在不确定性,需求端存在潜在弹性,后市注定不会平静。经营户、药企采购端都需要持续跟踪明年花期天气变化、产区鲜果收购价、农户上山采收意愿三大核心指标,把握阶段性机会,同时做好行情波动风险管控。
注:本文来自作者李向忠投稿,文章观点仅代表作者的个人观点,不作为从商者投资的依据。

发表评论
用户名:匿名 匿名回复
0/500字