牡丹皮作为我国传统大宗中药材,是毛茛科植物牡丹的干燥根皮,应用历史悠久,在中成药配方、饮片市场需求稳定。该品种最大特点是生长周期漫长,完整生产周期长达5-6年,其中育苗阶段需要1-2年,移栽之后还需继续生长4-5年,达到年限后方可采挖加工。长周期属性决定了牡丹皮的供给弹性极低,一旦行情出现大起大落,供需修复需要漫长时间,行情往往呈现“低价减种、多年后供给收缩、价格暴涨、高价刺激种植、再等待数年新货上市”的循环。
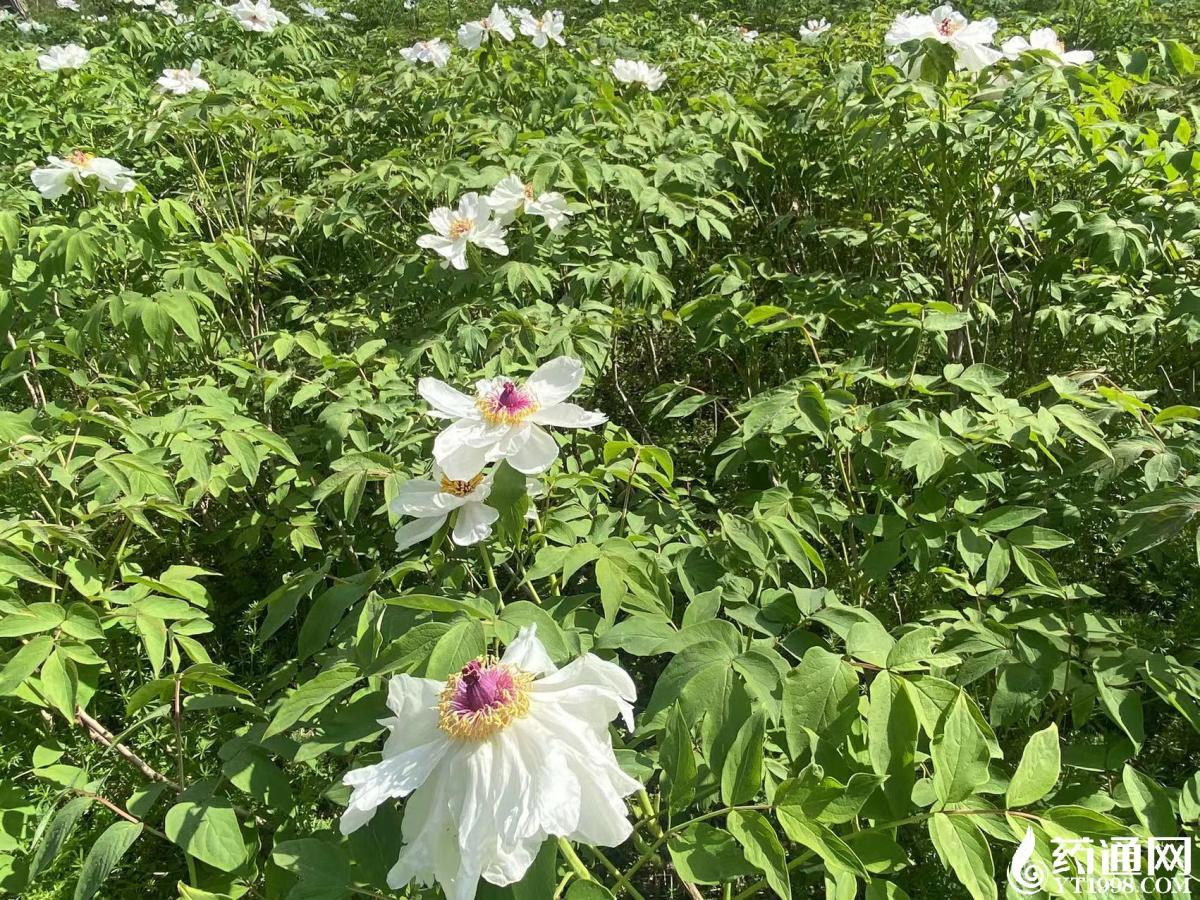
复盘2018年至今近十年牡丹皮市场演变,能清晰地看到长周期中药材品种特有的价格运行逻辑,同时也能预判未来数年的市场格局。
2018至2021年是牡丹皮漫长的低谷期,行业经历了持续多年的低价烂市,药农收益严重受损。在这一轮熊市阶段,生长4-5年以上的牡丹植株,整体亩卖价仅在2000-5000元区间,部分地块行情最差时亩产值甚至不足500元。加工品价格同样低迷:未刮皮的黑丹售价仅9-10元,抽芯去皮的红丹作为主流优质货,价格也只有15-16元;附属品牡丹须行情更是惨淡,黑须段0.8-1元,白须段仅2元左右。持续数年的亏损,严重挫伤了药农的种植与管护积极性,大量农户放弃扩种,部分地块疏于管理,行业种植规模持续萎缩。中药材市场有一句共识,长周期品种的熊市,影响的不是当年产量,而是未来数年的供给根基。牡丹皮此时的大面积减种,为后续数年的价格大涨埋下伏笔。
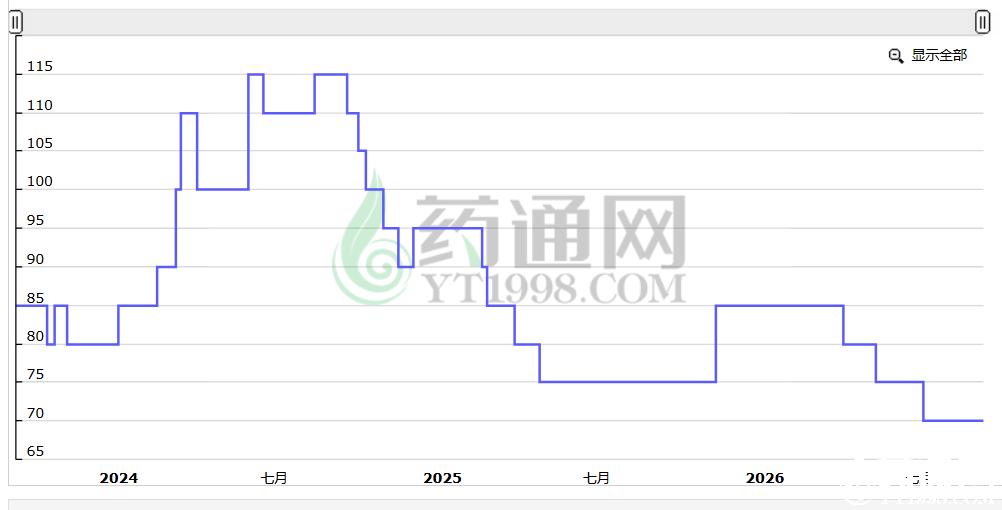
图示:牡丹皮(85%抽芯率)近三年历史价格
行情拐点出现在2021年秋末产新季。随着市场库存逐步消耗,叠加前期持续减种带来的供给预期改变,牡丹皮价格正式进入上行通道。产新前抽芯85%红丹价格18元,行情启动后快速上涨至33元。2022年上半年行情短暂回调至30元附近,属于上涨过程中的阶段性休整,当年产新之后价格再度上行至38元。2023年成为本轮牛市涨幅最迅猛的一年,上半年红丹从38元一路冲高至100元附近,产新之后小幅回落至80-85元。2024年行情再度冲高,迎来本轮周期价格顶峰,普通红丹最高上涨至115元,抽芯率90%的高品质红丹达到130元,对比本轮行情启动前最低20元,涨幅十分可观。品类内部,带皮黑丹同步跟涨,小统货最高80元,大统货90元;涨幅最为惊人的是牡丹须,黑须段由0.8-1元上涨至30元,白须段从2元涨至40元。这一轮牛市从2021年启动,直至2024年见顶,历时三年多。
本轮牡丹皮价格上涨,核心逻辑并非终端需求爆发,而是前期多年低价造成的种植面积缩减,供给预期收紧,叠加商家看好后市,积极囤货购货,资金推动价格持续走高。高价行情出现后,市场出现集中采挖现象。由于前期多年低价,很多药农主动推迟采挖时间,不少在地植株生长年限达到8-10年,属于多年积累的存量资源。在2023-2024年连续高价刺激之下,市场上存量老植株被大规模采挖,在地存量资源消耗严重,行业预估约80%可采挖的在地植株集中出土。大规模采挖直接透支了短期可供给资源,从2025年开始,市场可采挖面积明显下滑。

这里需要重点区分一个关键点:高价会刺激药农重新种植,但牡丹皮5-6年的生长周期,决定了新种植的苗子短期无法转化为商品。即便2022-2024涨价阶段农户开始扩种,这批新栽种的牡丹,至少要等到5年以后才能采挖上市,也就是说,2025至2028这几年,新增种植形成的商品产量很难流入市场,供给端天然受限。
2026年正值牡丹皮常规产新时段,市场原本预期行情会因为货源偏少获得支撑,但现实却是新货迟迟没有大量上市,供给端的收缩并没有带来价格再度走高。行情在2024年冲高之后,2025年开始持续回落,2026年产新阶段价格依旧没有明显反转。当前行情:抽芯85%红丹70元,抽芯90%红丹85元;未刮皮黑丹小统35元,大统47元;黑须段9元,白须段28元。对比历史高点,各规格价格均出现明显回调。
为何新货不多,价格却难以走强?核心在于市场交易氛围与库存压力。虽然产地新货产出量有限,但前期牛市阶段大量囤货形成的社会库存仍在市场流通,库存拖累压制行情。同时当前整个中药材大盘人气低迷,参与主体以常年经营的药商为主,外部游资参与意愿低,缺少增量资金入场。单纯依靠刚需商家补货,很难推动价格再度上涨,因此短期行情反转向上动力明显不足。
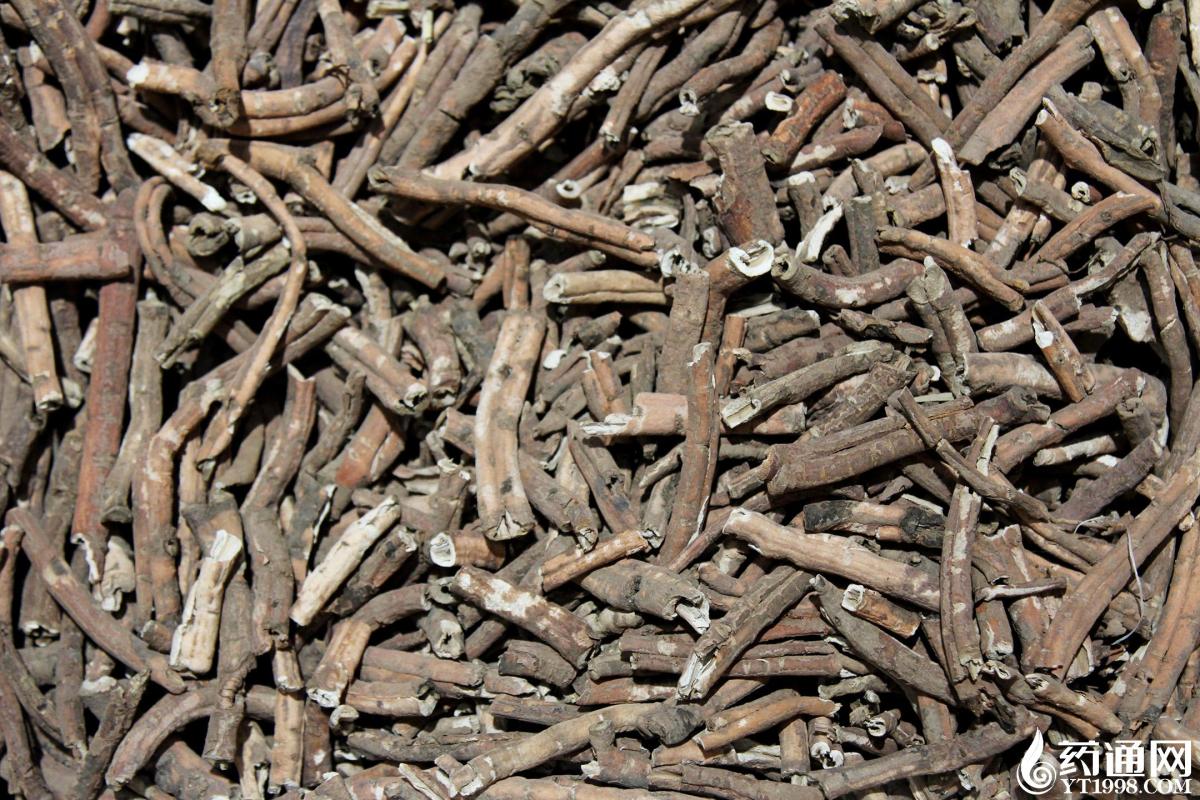
从产区格局来看,亳州作为牡丹皮主产区,当前在地可采挖面积偏少,行业预判直至2028年,当地都很难出现大量新货集中供应。其他产区方面,山西阳城尚有2000多亩牡丹,但该地块不会一次性全部采挖,需要分2至3年逐步出土,每年可投放市场的货源有限,难以对市场供给形成冲击。综合来看,未来2-3年内,牡丹皮天然的供给短板依然客观存在,供给端不存在大幅放量的基础。
综合研判牡丹皮后续行情,短期与中长期会呈现分化格局。短期(1-2年):供给端虽无大量新货冲击,但历史库存仍有待消化,市场整体资金情绪偏弱,行情大概率维持震荡运行,大幅上涨条件尚不具备,价格缺乏持续拉升动力,行情以消化库存为主,难有趋势性大行情。中长期(2028年之后),前期集中采挖消耗老株,而本轮高价新增种植的牡丹逐步进入采挖期之前,市场可供给资源持续偏少,若届时中药材大盘回暖、库存消化到位,牡丹皮或将再次迎来行情机会。
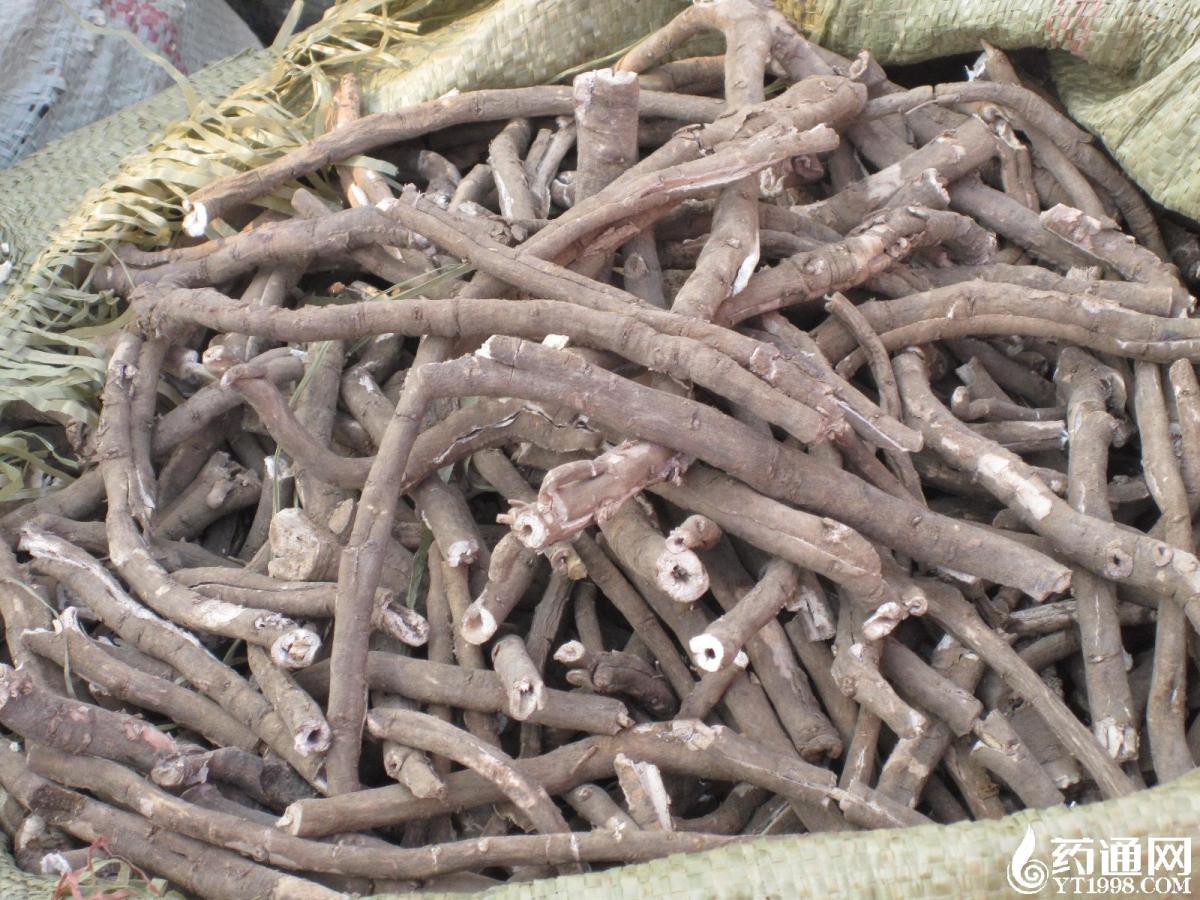
牡丹皮这一轮完整牛熊周期,再次印证长周期中药材品种的投资逻辑:行情大涨往往源于多年低价带来的供给收缩,而行情见顶的核心风险,是存量老植株被集中采挖透支资源;即便后续涨价刺激种植,漫长生长周期会拉长供给修复时间。但也要看到,中药材行情并非只由供给单一因素决定,市场资金、整体药市氛围、终端药企需求、库存水平都会共同左右价格。
当前牡丹皮处于存量库存消化阶段,供给端的利好,暂时无法转化为价格上涨动力,行情需要时间等待库存去化以及市场人气修复。对于从业者而言,现阶段不宜盲目看多,要持续跟踪库存消耗进度、产地实际采挖量以及市场资金动向,把握中长期供需格局变化带来的机会。
注:文章仅代表作者的个人观点,不作为从商者投资的依据。

发表评论
用户名:匿名 匿名回复
0/500字