白芷作为国内大宗常用中药材,兼具药用、香料用途,年需求量维持万吨级别,市场容量稳定,但行情周期性极强。2026年产新周期内,白芷价格呈现明显的阶段性回落,产新前期鲜货与干品尚有一定行情支撑,随着新货大量上市进入产新后期,货源供给压力释放,各规格价格同步走低。结合产区种植收益、历史价格周期、产区扩张现状来看,白芷短期大幅上涨的条件尚不具备,本轮行情的底层矛盾,集中体现在种植收益仍优于粮食,农户减种意愿不足,存量库存消化缓慢。
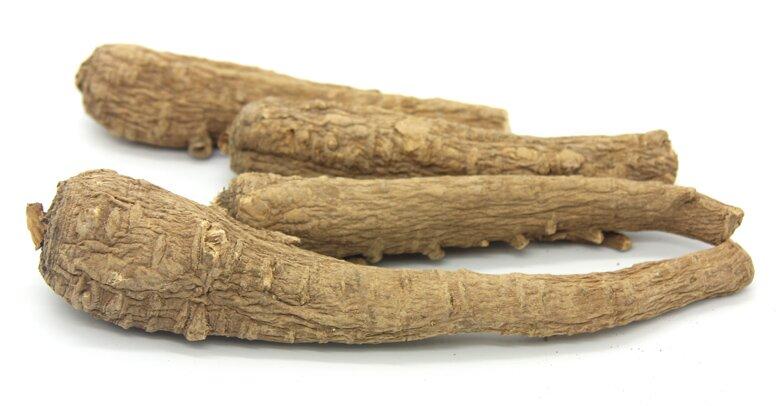
2026年白芷产新呈现典型的 “前高后低” 特征。产新中前期,产地鲜货收购价维持2.6-2.8元,市场中条干品报价8.3-8.5元,小条干品约6.5元。随着采挖持续推进,大量新货集中流入市场,供给压力抬升,价格出现回调。产新后期鲜货价格回落至 1.5-1.6元,小条干品跌至5.3元,中条干品下滑至6.7-6.8元。
白芷生长周期为一年,种植门槛偏低,适应性强,是驱动行情反复轮动的核心因素。产区正常管理条件下,亩产鲜货1.5吨,折干率约3:1,折合干品亩产500公斤;管理较好地块鲜货亩产可达2吨。从种植成本结构来看,种子投入仅100元左右,主要固定支出为土地租金,包地种植租地费用800-1000元。综合测算,2026年种植户普遍亩收入保持在3500-4000元,对比当地粮食作物收益仍具备优势。这也是当前白芷行情虽然远低于历史天价,但农户种植积极性没有明显消退的根本原因。只要种植白芷的土地回报高于小麦、玉米等常规粮食,农户就不会主动大规模弃种,种植面积难以实质性调减。
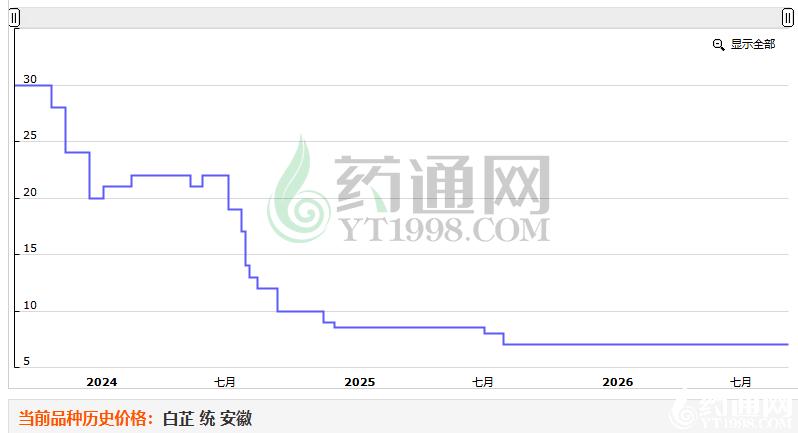
图示:白芷(统)近三年历史价格
回顾白芷近一轮超级牛市,可以清晰地看到 “涨价刺激扩种,扩种带来价跌” 的完整周期。2021年,白芷结束长达6年的低价蛰伏,行情启动上行,一年内从7元上涨至11元、13元,最高触及18元。2022 年产新之后价格短暂回落至12-13元,年底再度飙升至26元。2023年行情继续冲高,在7月产新阶段创下37元的历史天价。天价行情之下,种植收益十分丰厚,极大调动全国农户扩种热情。2024年白芷产量迎来近年峰值,产新后行情开启持续下行,价格从20元一路回落,先后跌至17元、12元、10元、9元;2025年继续下探至7-8.5元区间。本轮高价周期充分印证白芷品种特性:短期暴利必然带来种植面积爆发式增长,一年生长周期意味着扩种产能会在次年集中兑现,高价很难长期维持。
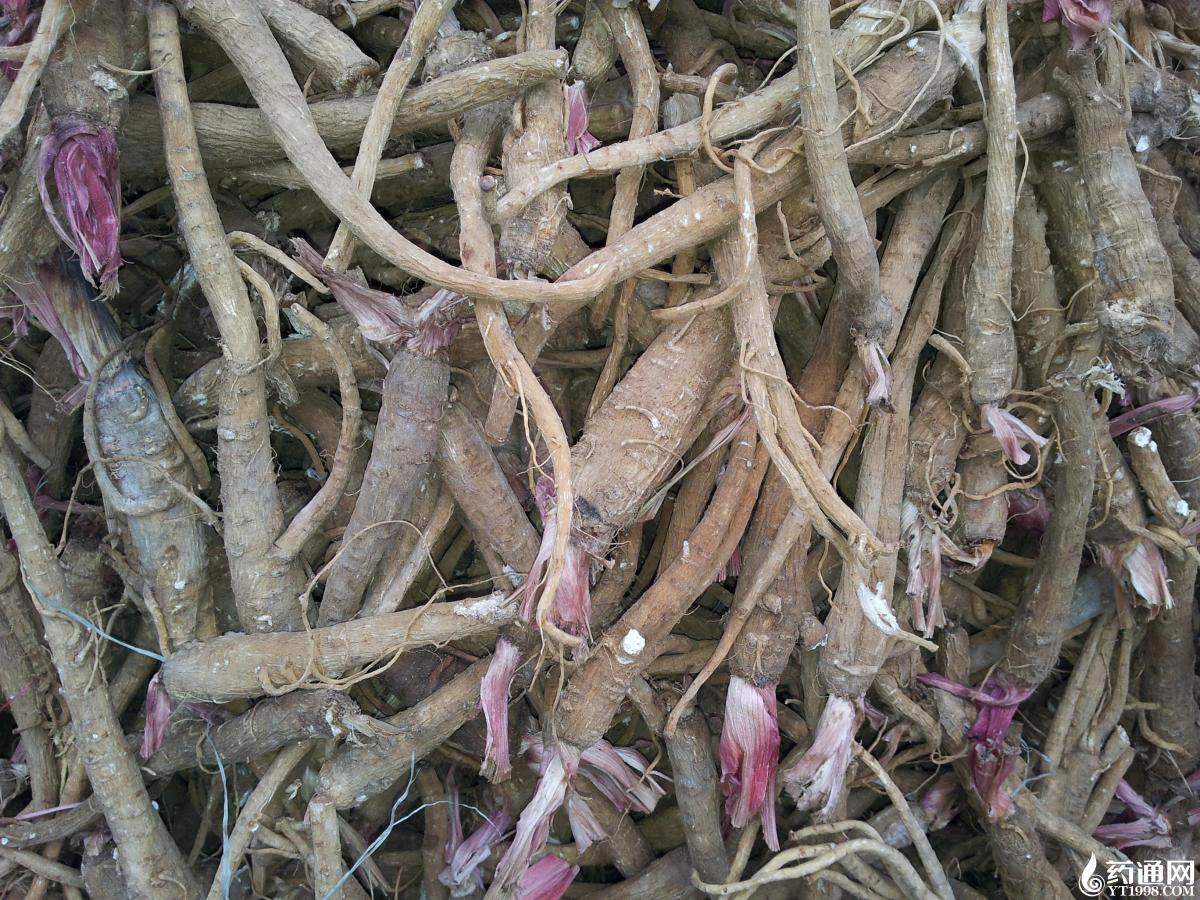
白芷传统主产区集中在四川安岳、遂宁,安徽亳州,河南禹州,河北安国。在上一轮高价行情驱动下,种植边界持续向外扩张,亳州产区辐射至周边太和、涡阳,河南鹿邑、永城、夏邑、虞城等周边区域,新增种植区域不断释放产能。产区扩散带来的结果是,白芷不再局限于传统道地产区,多地均可种植,单一区域减产很难造成全国性货源缺口,行情缺少爆发式上涨的基础条件。
从需求端看,白芷作为大宗品种,药用、食品香料需求稳定,年需求万吨以上,不存在爆发式增量。中药材行情上涨,通常需要两个前提:一是供给端出现明显减产、种植面积大幅萎缩;二是市场库存持续消化,社会存量见底。当前白芷市场最大的问题,正是种植面积没有真正调减,前期扩种形成的库存还在持续消化。尽管当前价格相比2023年37元高点已经大幅缩水,但种植收益对比粮食作物依然占优,农户没有主动弃种的动力,供给端压力持续存在。在供给过剩、库存高企的格局没有改变之前,白芷想要走出新一轮上涨行情,道路依旧漫长。
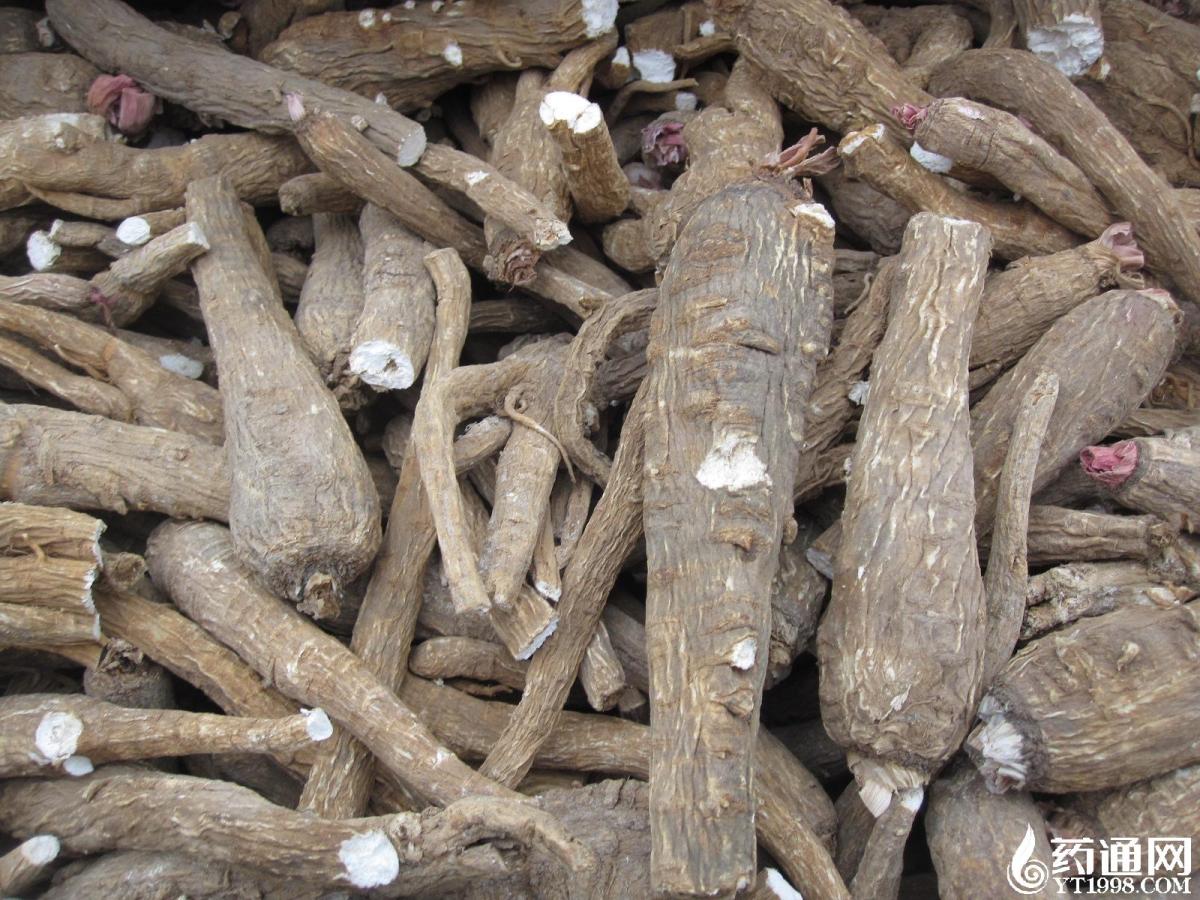
后市来看,短期行情仍将受新货上市量影响,价格底部支撑取决于产地农户的抛售心态。如果后续继续保持较高种植面积,新货持续供应,行情大概率维持低位震荡,很难快速反转向上。只有当种植收益持续低于粮食作物,农户主动减少种植面积,叠加社会库存持续消化,供需格局发生逆转,白芷才有可能迎来新一轮行情拐点。对于经营者而言,现阶段不宜盲目抄底,需要持续跟踪秋季种植意愿、产区实际留种、下一年度种植面积变化等核心指标,等待供需基本面出现明确信号。
对比前几年白芷高价,多商认为买货风险不大,但是,按照目前价格收益看,农户还有利润,种植积极性不减,加上库存拖累,短期内价格有太大上升空间也看不到。如今,白芷已成鸡肋品种——食之无味,弃之可惜!
注:文章观点仅代表作者的个人观点,不作为从商者投资的依据。
上一篇: 蔓荆子为何节节下滑?
下一篇: 没有了

发表评论
用户名:匿名 匿名回复
0/500字