2018年蔓荆子曾涨至220元,2020年落到45元,2024年高升至155元,目前蔓荆子市场江西产统货45元左右,进口货18元。蔓荆子价格为何节节下滑?
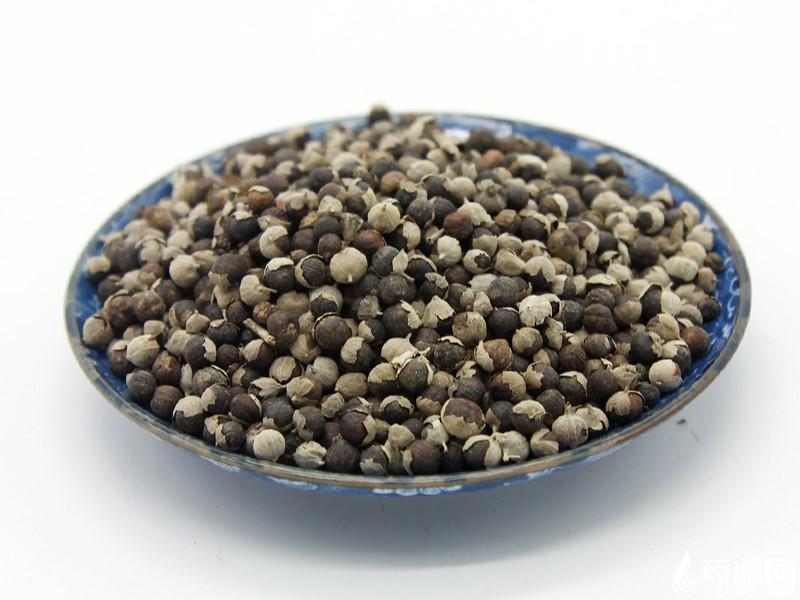
蔓荆子是常用中药材,原以野生资源为主,主产于江西北部南昌、樟树、九江、丰城、抚州等区域,广西、云南亦有产出;同时越南、缅甸、印度等国货源持续进入国内市场。进口蔓荆子存在浸出物难以达到国家药典标准的短板,品质不及国产货,价格长期低于国内产区货源,在市场中形成差异化竞争格局。
从生长习性来看,野生蔓荆子多自然生长于海滨、湖泽、江河沿岸的沙滩荒洲地带。蔓荆子植株喜光、耐寒、耐碱、耐旱,但忌积水内涝,最适宜在土质疏松、排水通畅的砂质土壤环境中生长。在多年高价行情刺激下,蔓荆子人工种植规模快速扩张。蔓荆为多年生落叶灌木,人工栽培生长速度较快,定植一年株高便可达到50厘米以上,栽种第二年就能开花挂果,果实一般在每年8至9月成熟采收,采收时剪下成熟果穗,再脱粒取果。人工种植的植株连续结果五年之后,需要砍苗更新,才能持续稳定产出。家种产能的释放,已经成为左右当前蔓荆子市场供需格局最核心的变量。
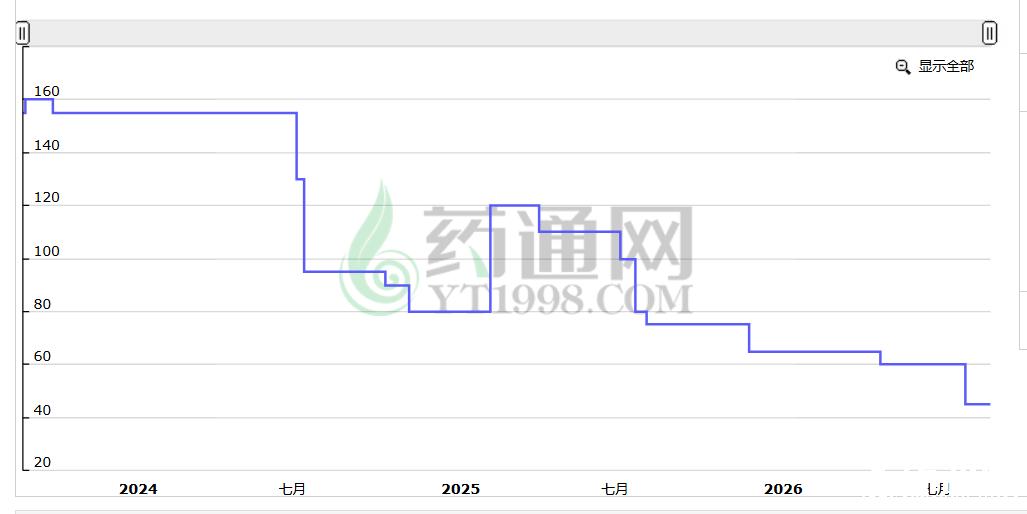
图示:蔓荆子(江西统货)近三年历史价格
回顾蔓荆子长达二十余年的价格周期,行情波动幅度巨大,充分体现了中药材“价高扩种、价低弃种”的周期性规律。2012年之前近十年时间,蔓荆子行情长期蛰伏,价格稳定在6-8元区间,低价抑制了野生资源采挖积极性,也几乎没有人工种植的动力。2013至2014年行情启动,价格上行至11元。2015年行情迎来第一轮暴涨,从11元一路攀升至53元。涨势在2016年进一步加速,价格由55元冲高至130元。2017年继续上行至200-210元,2018年上半年创下220元的历史高点,年末回落至190元。
蔓荆子高位行情难以持续,随后市场开启漫长下跌通道。2019年价格从190元一路下滑至65元;2020年最低回落至45元,年末短暂反弹至80元;2021年上半年反弹至95元后再度回调;2022年再度发力上涨至125元;2023年继续上行到155-160元。持续数年的高价,极大刺激了家种扩种热潮,为后续行情崩塌埋下伏笔。2024年产新之后,价格从155元快速跌至80元;2025年产新前反弹至110-120元,产新落地后再度回落至75元;进入2026年产新前期,行情在60元附近震荡,当前江西产区统装货售价仅28-30元,饮片货32-33元。进口货行情同样跟随国产货大起大落,2022-2024年国产货涨价带动进口货上涨至85-90元,目前进口货源仅18元左右,低价进口品进一步挤压国产货市场空间。
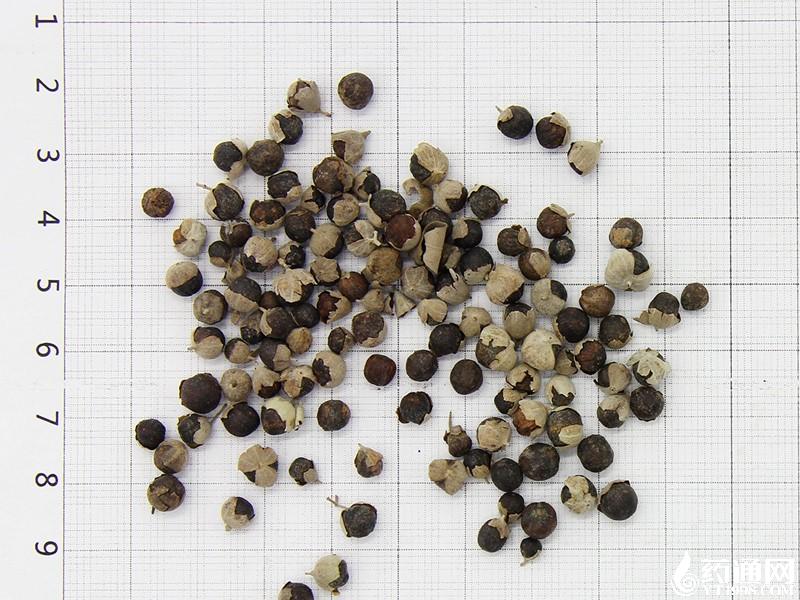
供需基本面方面,蔓荆子历史上以野生资源供应为主,建国后划为三类药材,实行市场调节,早期市场需求量不大。伴随国内医药行业发展,药材需求逐年增加,上世纪70年代前产大于销,之后逐步达到产销平衡。现阶段蔓荆子年需求量稳定在1200吨。江西、安徽、浙江的野生蔓荆子年产量仅400-500吨,野生资源供给存在明显缺口,市场每年需要依靠云南产区货源以及进口货补充约800吨,共同填补需求缺口。过去市场缺口依靠野生资源和进口品弥补,而现在家种产能大量投产,彻底改变了原有供需结构。
2026年蔓荆子产新后价格大幅下滑,核心原因有两点:一是前期高价催生大量家种产能集中释放,供给量显著增加;二是低价进口货源持续流入市场,形成双重冲击。库存结构上,当前市场存量大多是40元以上成本的高价货,持货商惜售心态较强,短期不会集中抛售,暂时不会给行情带来巨大抛压。但长期来看,家种存量基数大,若无自然灾害造成大面积减产,蔓荆子行情在短期内很难迎来有力反弹。 从周期规律判断,蔓荆子想要重启新一轮上涨行情,需要经历漫长的低价磨底阶段。只有长期低价持续侵蚀种植收益,使得大量家种植株因无利可图被砍伐弃种,市场供给能力实质性萎缩,供需关系重新收紧,才会具备新一轮上涨基础。
综合来看,当前蔓荆子处于产能过剩周期底部,行情承压明显。短期市场缺乏上涨驱动,持货商面临较大的成本压力。对于种植端而言,持续低价会不断压缩种植利润,淘汰一部分低效种植户;对于贸易商,高价库存解套难度较大。后市需要持续跟踪家种植株砍伐情况、产区气候灾害以及进口货源通关量,这三大因素将决定蔓荆子底部持续时间与未来行情拐点。
注:文章仅代表作者的个人观点,不作为从商者投资的依据。

发表评论
用户名:匿名 匿名回复
0/500字