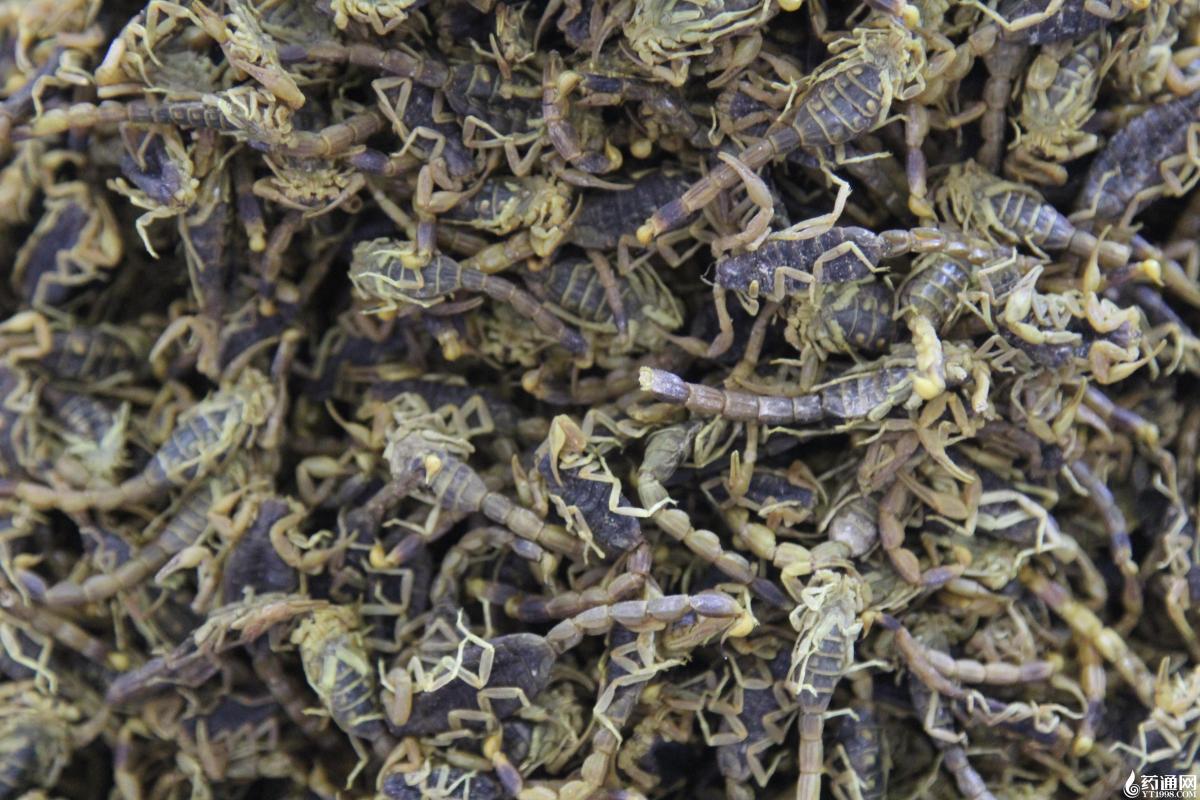
全蝎(清水),从1500元涨至1680元。
全蝎作为常用动物类中药材,行情波动剧烈,近两年价格经历一轮持续下行后,在2026年产新阶段迎来反弹,由1500元上涨至1680元,市场关注度再度提升。
回顾历史走势,2017至2020年是全蝎一轮大牛市,价格自1800元一路上行至3000元高位,并维持至2021年末。2022年起行情转向下行,价格逐步回落,2025年跌至1500元,连续数年低价运行,为本次反弹埋下伏笔。
全蝎货源以野生资源为主,传统主产区集中在河北、山东、山西,伴随野生资源逐年缩减,产区逐步向河南、陕西、甘肃、宁夏等西北区域转移。野生全蝎产量高度依赖产新期气候条件,其生存习性特殊,38℃环境活跃度最高,适宜活动温度不超过35℃,全年仅约6个月活动期,昼伏夜出,大风、温度异常都会直接影响捕捉量,气候扰动是影响每年新货产出的核心变量。
人工养殖方面,近年来繁育技术虽取得明显突破,但养殖流程繁琐,规模化扩张仍存在瓶颈,短期内难以替代野生货源,供给端整体弹性偏弱。前期连续两年低价,市场普遍认为收购风险较低,不少药商借机加大收储力度,拉动本次产新后的价格回升。
全蝎后市能否持续上行,核心要看实际市场消化情况。若下游饮片、制剂需求保持平稳,叠加产新期天气不佳导致新货减产,行情存在继续走强可能;反之,需求没有增量,价格上涨动力不足,容易再度承压。
总体来看,全蝎供给端长期受野生资源萎缩制约,具备长期价值,但短期行情受库存、天气、需求等因素影响,波动风险较高,后续需持续跟踪产新产量与终端实际需求变化。
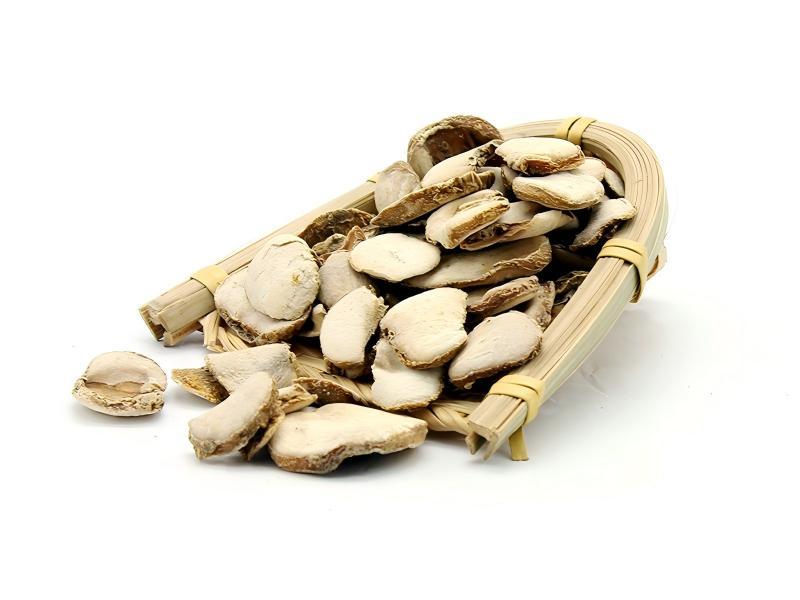
浙贝母(无硫片),从150元涨至165元。
近期浙贝母无硫片行情再度走强,价格由150元上涨至165元,在实际需求支撑下稳步抬升。浙贝母主产于浙江磐安及周边区域,产地集中,供给端变化对行情影响显著。
回顾历史行情,浙贝母曾经历长达五年的低价周期,最低价仅38元,个子价低至30元。2022年行情启动,价格自60元上行至80元。受低价打击,当地药农种植意愿下降,为后续涨价埋下伏笔。2023年价格继续冲高至145元,伴随高价,存量陈货集中抛售,行情短暂回调至110-118元,吸引商家逢低入手,再度拉动价格走强。2024年6月价格站上160元,2025年4月冲高至190元,产新之后供给增加,价格回落至125元,年末再度回升。2026年产新阶段,价格从165元回落至140元,当前再度反弹至165元。
纵观多年走势,浙贝母价格波动频繁,除种苗减产带来的基本面变化外,游资也对行情起到推波助澜作用。当前浙贝母价格处于相对高位,行情不确定性增加。持货商家不宜盲目追涨,需理性评估供需变化,谨慎把握购销节奏,合理控制经营风险。
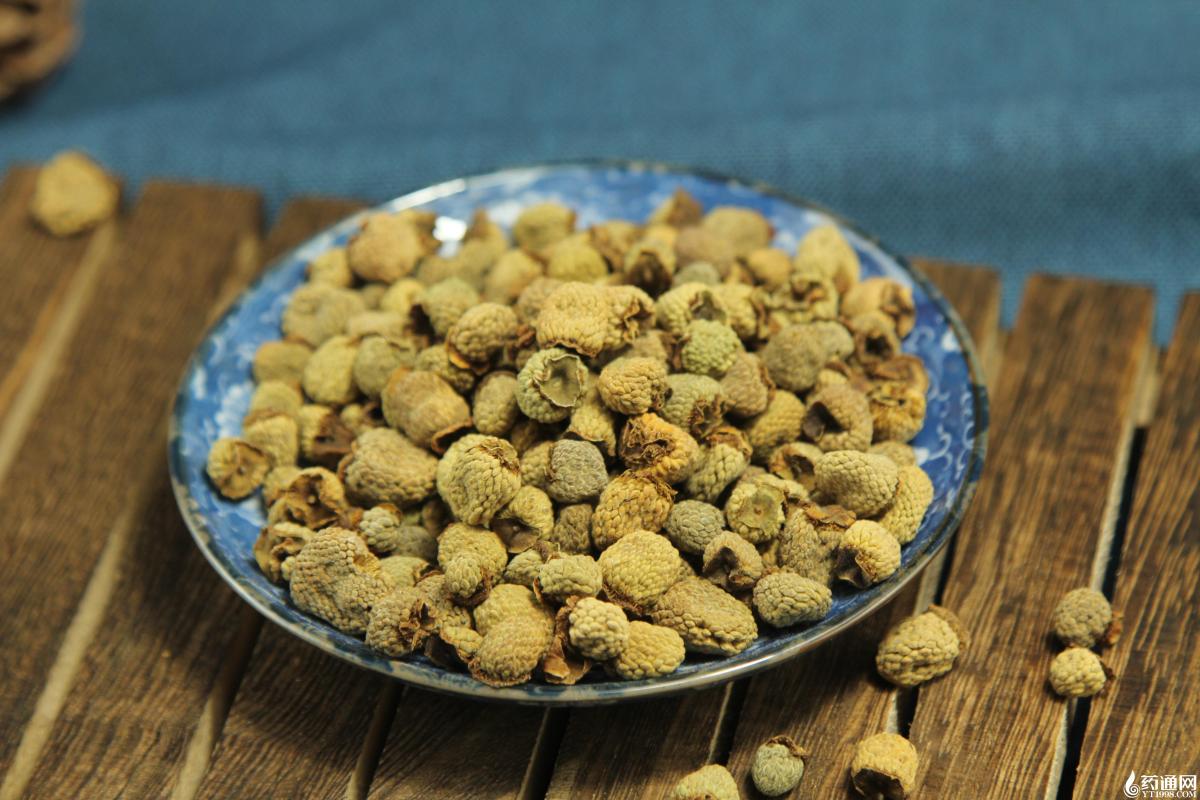
覆盆子(包检货),从90元涨至125元。
近期覆盆子行情快速拉升,价格从90元上涨至125元。本轮涨价导火索为9月初产区遭遇台风,部分植株受损,市场担忧来年产量下降,持货商家惜售抬价,推动行情上行。
回顾历史走势,覆盆子曾经历多轮涨跌。2021年行情启动,价格自66元上行至135元,前期低点仅48元。2022年产新前冲高至175元,产新过后货源上市,价格回落至150元。2023-2024两年行情维持震荡,价格区间在150-160元。随后行情逐步走弱,2025年价格持续下行,从145元回落至110元,2026年产新阶段最低跌至90元。
覆盆子原为野生品种,受高价驱动,人工种植规模扩大,基础供给具备一定稳定性。但该品种产地集中,货源容易集中在少数商家手里,一旦出现天气等利好消息,极易催生涨价行情。当前浙江产区农户货源已基本售罄,库存多掌握在少数商户手中。
后市方面,本次台风对来年产量的实际影响仍有待观察,价格能否继续冲高,核心取决于终端实际需求。当前行情受情绪驱动明显,不确定性较大,持货方需理性判断供需变化,谨慎操作,切勿盲目追涨。
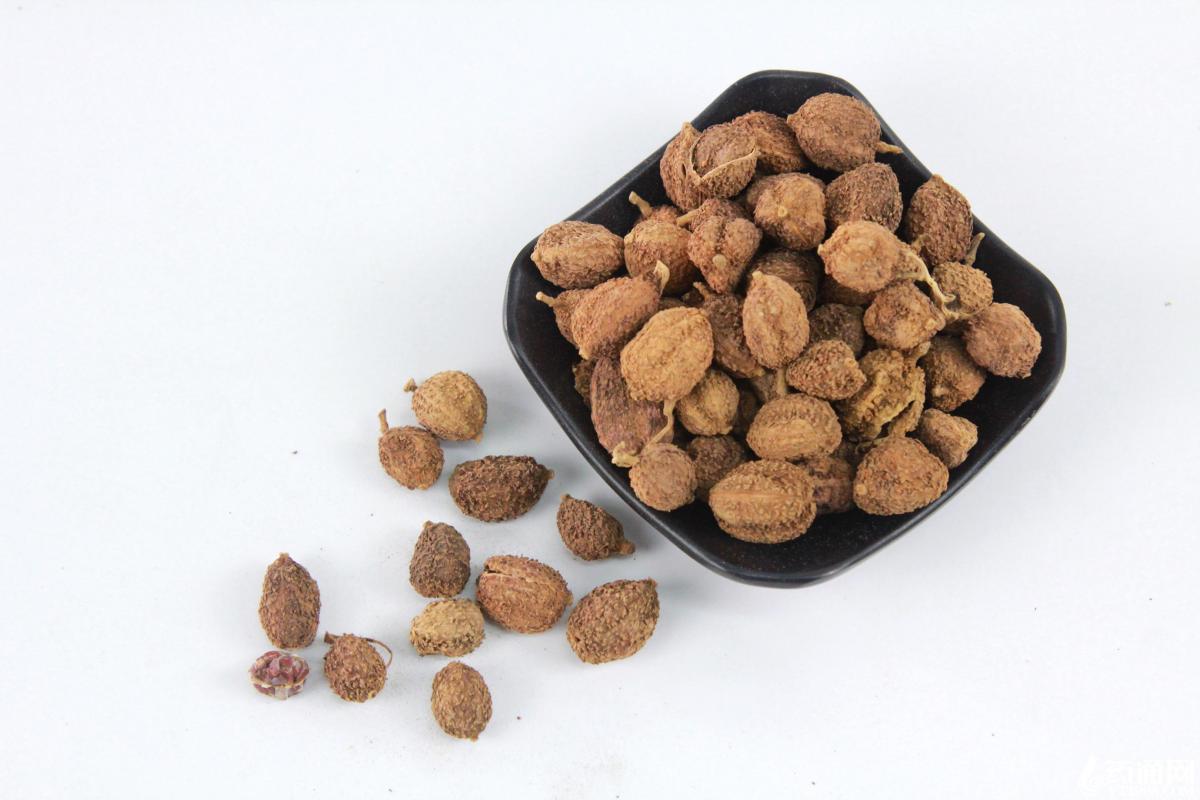
砂仁(文山产壳砂),从70元涨至93元。
文山壳砂产新后出现明显反弹,价格从70元回升至93元。2026年产新后,砂仁价格自百元上方回落至70元低位,部分商家逢低入手,带动行情走强,但本轮上涨更多是资金短期博弈,基本面支撑偏弱。
回顾历史,砂仁属于典型的周期性中药材,历史行情波动剧烈。2010-2015年,行情持续走牛,价格最高冲高至500元;此后多年高位回落,历经多轮涨跌。2022年跌至85元低位,2023年资金入场推高至160元附近,2024年短暂上行后再度回落,2025-2026年产新继续下行,最低到70元。
从生长特性看,砂仁分株种植2-3年挂果,4年进入盛产期,盛果期可维持6-8年,采收周期近20年。2014-2019年高价阶段扩种的砂仁植株,要到2029年后才逐步老化。若无极端天气造成减产,市场供给仍较为充足。
现阶段砂仁处于低价周期,本次反弹主要由游资买进拉动,并非真实需求大幅增长。长期来看,砂仁行情最终仍由种植周期主导。只有持续低价挫伤农户积极性,新扩种面积萎缩,原有老株逐步老化减产,供需格局逆转,砂仁才会迎来真正的趋势性大行情,短期反弹空间有限,行情仍需等待基本面验证。
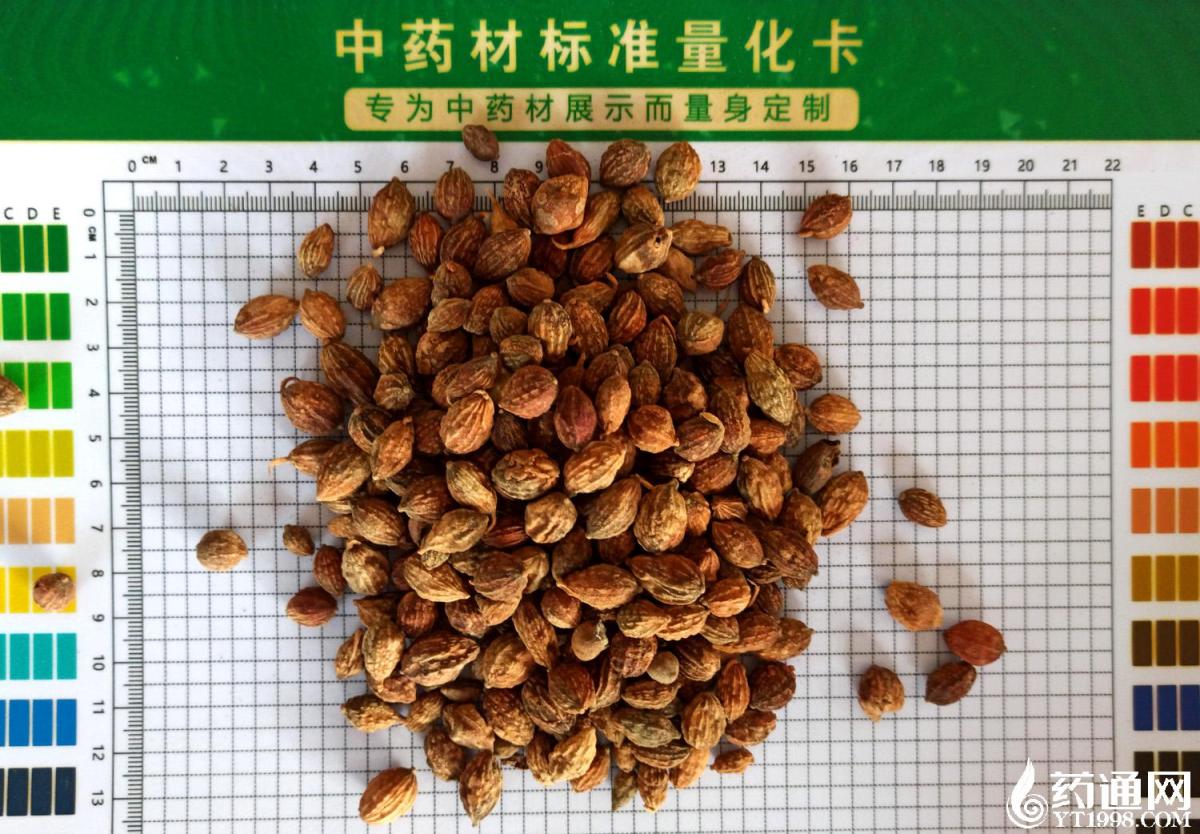
益智,从66元涨至70元。
益智行情变化与种植周期、产能、库存紧密相关。益智为多年生草本,定植3年挂果、5年进入丰产期,生长周期较长,决定了其价格存在明显的滞后效应。
2010年起,益智摆脱长期低价,开启长达9年的上涨行情,从28元涨至百元高位,高价行情延续至2017年末。高价刺激农户扩种,2012-2017年种植的益智陆续投产,2017年后大量新树进入盛产期。2018年起供给集中释放,价格进入下行周期,从60元以上一路回落,2020年最低至22元。
随着益智老株逐步老化,产量下降,2024年行情再度爆发,价格自31元冲高至73元,后续震荡调整,2025年产新前冲高至106元,产新后回落;2026年产新前回升至百元附近,产新后回落至66-68元。
近两年益智新货产量整体不大,制约行情持续走高的核心因素是存量库存,造成价格反复震荡。高价阶段栽种的植株现已老化,新产能培育需要3至4年时间,预计未来两年产量依旧有限。整体来看,益智基本面存在支撑,但库存仍需持续消化。后市想要走出新一轮持续性牛市,需要库存充分去化,行情夯实之后,才有望迎来新的机会。
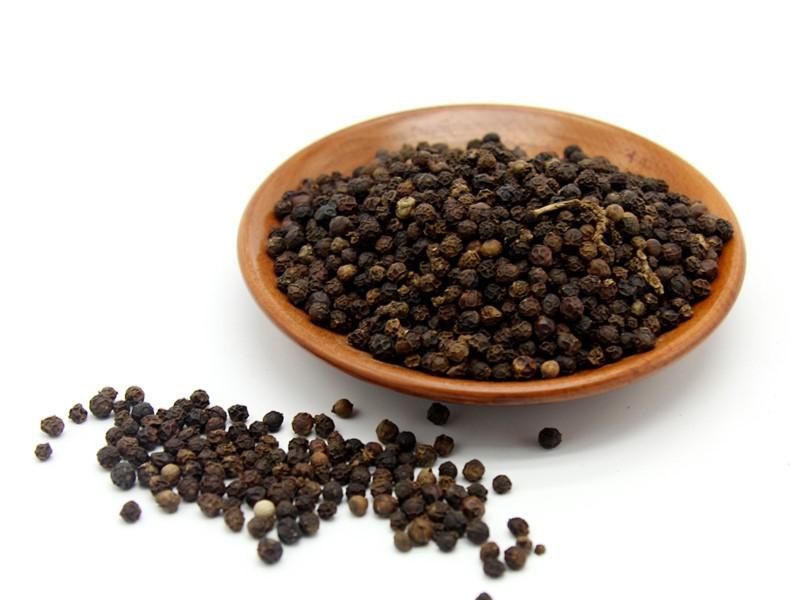
黑胡椒,从40元涨至42元。
近期黑胡椒价格小幅上行,由40元涨至42元,延续了2024年以来的修复上涨态势。纵观其长期价格走势,黑胡椒呈现典型的牛熊交替周期特征,市场波动规律清晰。2014-2015年,黑胡椒市场迎来高价行情,两度冲高至70元高位,高价周期持续六年有余,2017年行情落幕,2018年正式进入长期低价区间。
上轮低价周期持续长达七年,2020年价格跌至14.5元的阶段低点,行业长期处于低利润状态。直至2024年上半年,黑胡椒开启强势涨价模式,价格冲高至62元,但随后未能延续单边上涨,长期在40-46元区间震荡反复,涨跌交替特征明显。
供需格局是影响价格的核心因素。黑胡椒主产于越南、巴西、印度等国,近年来主产区胡椒植株普遍老化,叠加自然灾害侵扰,整体产量较历史峰值明显下滑,供给端持续收紧,为价格提供了长期支撑。
不过,目前黑胡椒市场库存整体充足,且国际终端需求起伏不定,压制了价格的上行空间。长期来看,植株老化导致的产量增量不足,仍是支撑黑胡椒价格的核心利好。后市行情核心取决于两大关键,一是现有库存的消化进度,二是国际市场实际消费需求的复苏力度,整体将维持震荡偏强的运行格局。
注:文章观点仅代表作者的个人观点,不作为从商者投资的依据。
上一篇: 中药材今日视点(第23...
下一篇: 没有了

发表评论
用户名:匿名 匿名回复
0/500字