小茴香作为药食两用的重要香辛料,既是餐饮、食品加工行业不可或缺的调味原料,也是中成药、保健食品的常用中药材,在国内消费市场占有稳定地位。近年来小茴香市场经历了暴涨之后快速回落的剧烈周期,价格大起大落,背后是种植端、进口供给、下游需求多重因素共同作用的结果,研究其市场变化,对产业参与者把握行业节奏具有现实参考意义。
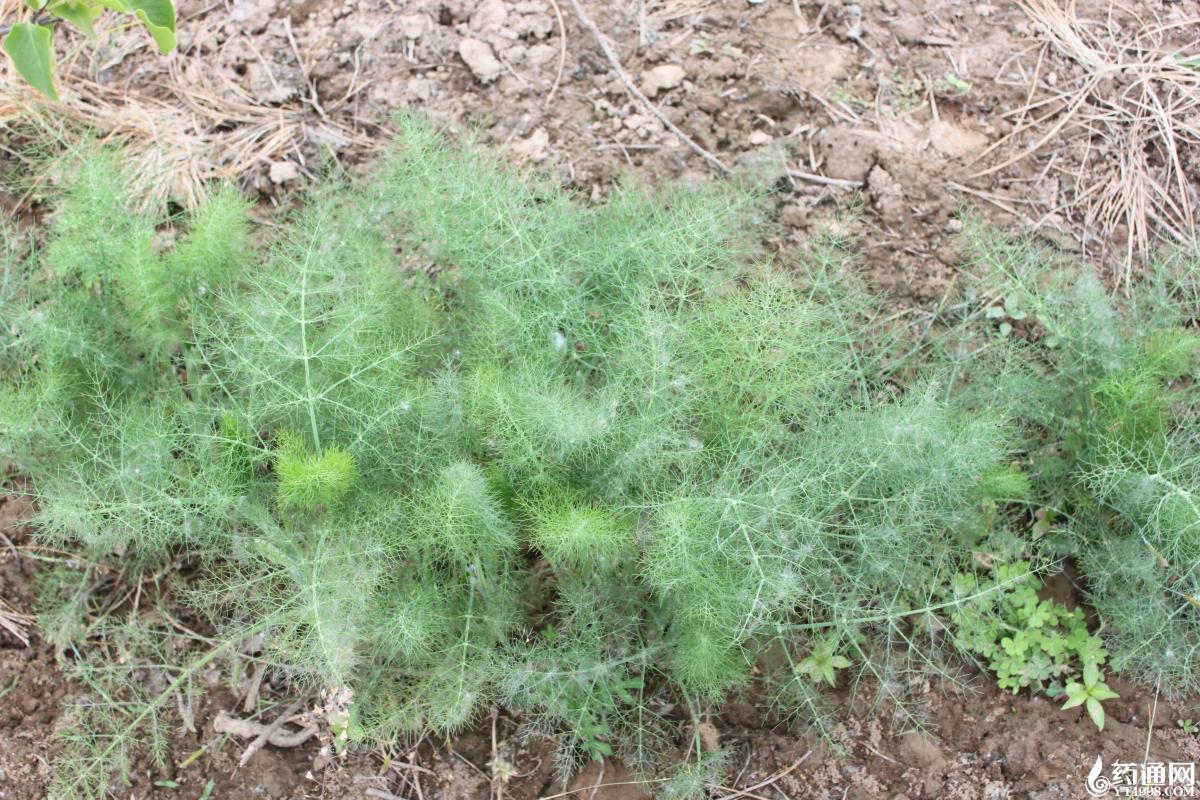
从供给格局来看,小茴香全球种植分布广泛,国内产区高度集中于西北区域,甘肃、新疆、内蒙古、宁夏为核心种植地带。甘肃武威市民勤县是国内小茴香核心产区,当地光照充足、昼夜温差大,沙质土壤条件适宜小茴香生长,产出的小茴香品质出众,市场竞争力强,产量占到甘肃全省70%。新疆依托地方农业扶持政策,前些年种植规模持续扩张。国外方面,印度是全球小茴香最大种植与出口国,产量庞大、原料成本偏低,在国际初级加工贸易中占据主导地位,国内小茴香进口量,主要受国内外价差、国内市场需求以及国际贸易政策影响,低价进口货源也会对国内行情形成压制,当前进口货价格仅9元,低于国产新货价格在13元,陈货10元上下的市场价格。
小茴香生长特性决定了它生产周期较短,国内多在4月播种,8-10月集中产新,整体抗自然灾害能力较强。农户普遍采用间作套种模式,把小茴香和其他农作物搭配种植,有效摊薄种植成本,这也使得农户在价格利好的时候,扩种门槛相对较低,容易出现种植面积快速扩张的现象。
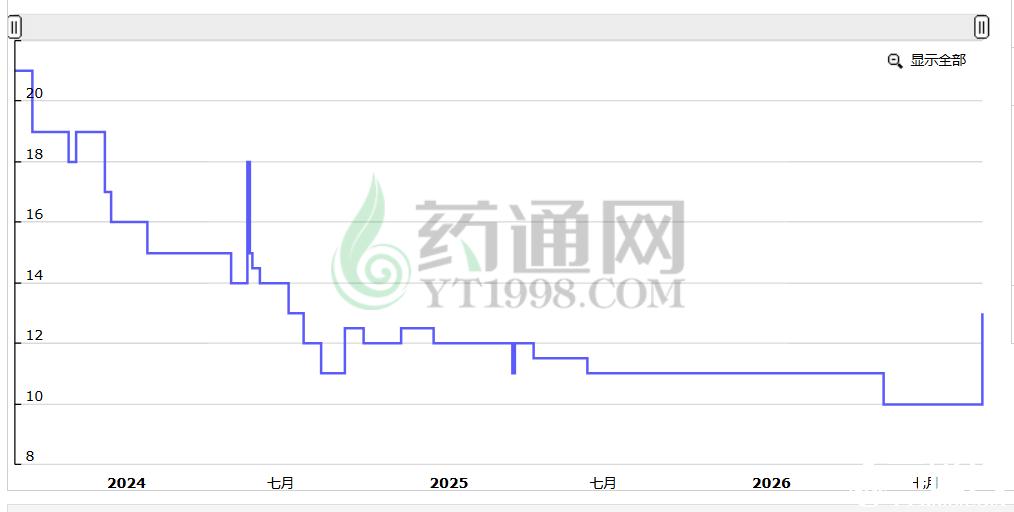
图示:小茴香(国产)近三年历史价格
回顾近几年价格周期,小茴香呈现典型的“高价刺激扩种,扩种带来过剩,过剩打压价格,价低驱动减种”的农产品周期性规律。2020年之前,小茴香市场长期运行在10元附近,行情相对平稳。2021‑2023年行情持续上行,2021年上涨至13元,2022年冲高到14.5元,2023年市场最高触及25元的高价,产新之后回落至19元。高额收益极大调动农户种植意愿,2024年甘肃、新疆两大主产区种植规模大幅扩张,种植面积达到2023年的3倍,直接造成2024年产新之后市场货源严重供大于求,社会库存大量累积,行情开启下行通道,价格从16元一路下跌至12元。
小茴香价格持续走低直接压缩农户种植收益,2025年国内产区迎来首轮减种,甘肃种植面积较2024年下降30%,新疆同样出现明显缩减,海外印度等主产区种植面积也同步收缩。但值得注意的是,2024年扩种带来的庞大库存并没有快速消耗完毕,即便2025年国内外种植面积双双下降,市场整体货源依旧充足,库存惯性依旧约束价格向上反弹,2025年价格继续下行,从12元回落至11元,当前国产新货价格在13元左右,陈货10元上下。
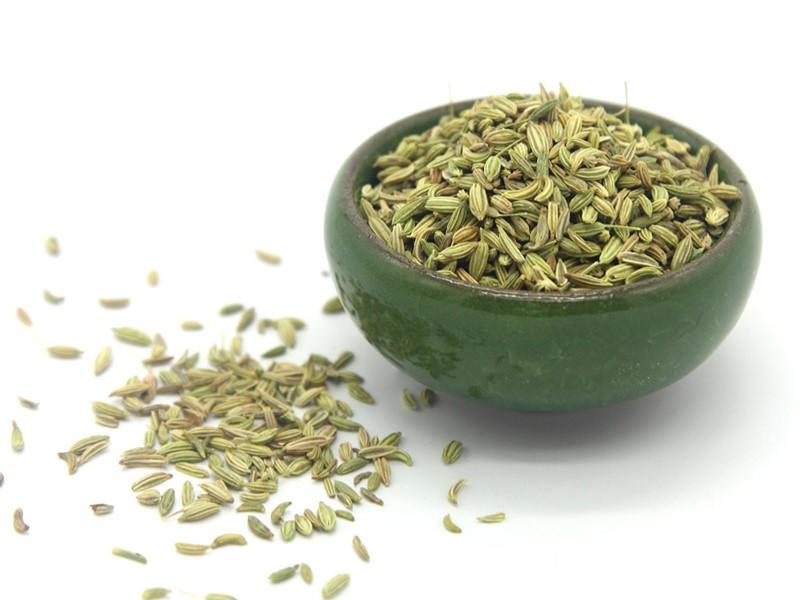
需求端层面,小茴香下游需求结构清晰,整体需求保持稳步增长。从消费结构上,餐饮消费占比54%,食品工业占32%,药用保健占14%。疫情过后餐饮行业全面复苏,叠加预制菜产业快速崛起,肉制品、调味品、方便食品对小茴香原料需求持续攀升。中医药领域,小茴香具备温肾暖胃、理气止痛的功效,广泛应用于中成药与保健食品生产,药用需求相对刚性稳定。整体国内小茴香年总需求量在2万吨以上,大部分用于调料消费与茴香油提取,药用量约2500吨,需求端没有出现大幅萎缩,行情低迷核心矛盾不在需求,而是供给端前期扩种留下的高库存压力。
综合来看,小茴香当前处于周期转折的过渡阶段。虽然国内外种植端已经出现实质性减种,为后续行情修复埋下基础,但2024年遗留的丰厚库存依旧是压制行情的关键,短期很难再现2023年20多元的高位。
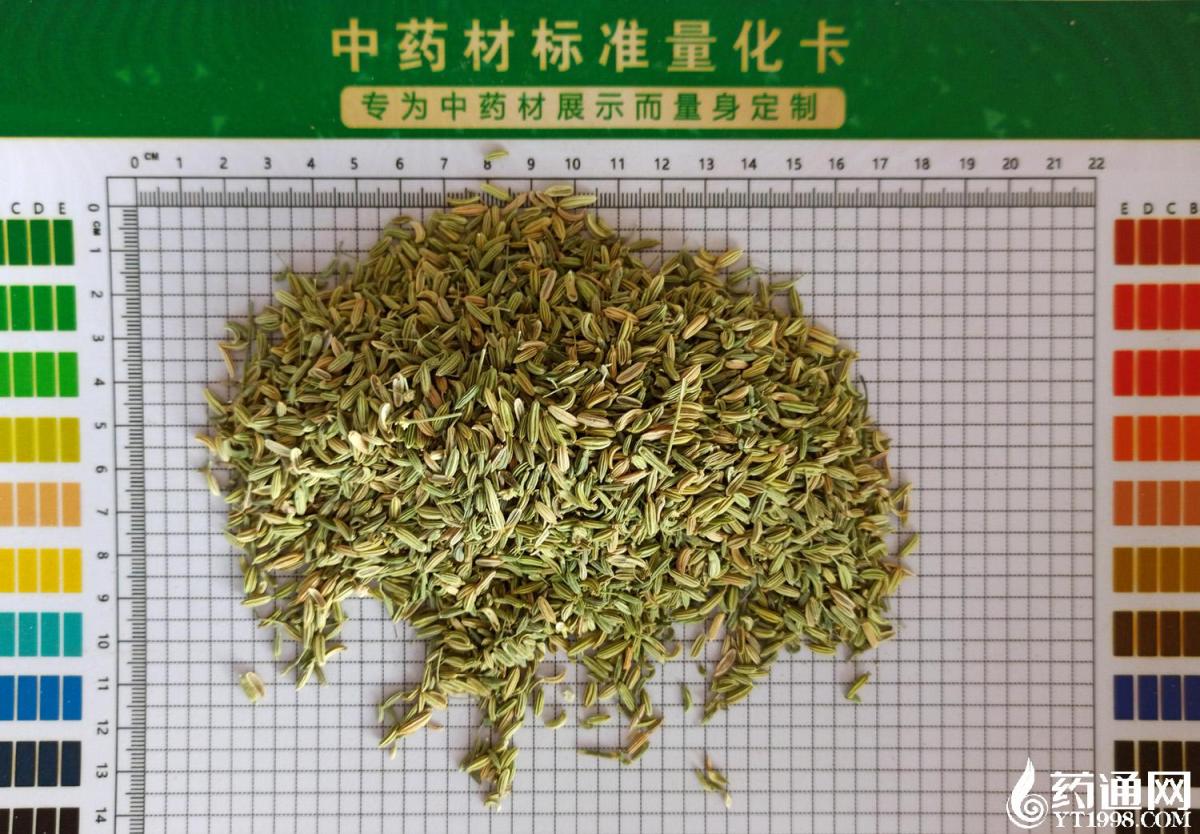
小茴香后续市场走向,一方面要看国内库存消化进度,另一方面要持续跟踪甘肃、新疆主产区实际种植、产新情况,同时关注印度产区产量以及进口货源冲击。
对于种植户而言,要充分认清小茴香强周期属性,避免跟风追涨扩种,可探索订单农业模式,降低价格波动带来的经营风险。流通和加工企业,要兼顾国产优质货与进口货源价差,合理控制库存规模,结合餐饮消费旺季灵活调整采购节奏。
长远来看,小茴香产业想要摆脱暴涨暴跌循环,还需要推进标准化种植,提升产品品质,发展深加工,挖掘茴香精油等产品附加值,弱化单纯依靠初级原料买卖的模式,推动产业平稳健康发展。
注:文章观点仅代表作者的个人观点,不作为从商者投资的依据。

发表评论
用户名:匿名 匿名回复
0/500字