一、当前行情:产新结束,价格小幅回调,上行动力不足
2026年菟丝子产新已经结束。从供应端看,今年总产量不大,较2025年明显缩减;但市场并非没有货源,2025年遗留的低价库存仍在持续支撑盘面。受下游走货量下降影响,行情并未延续产新初期的反弹势头,而是出现小幅回调。目前市场统货售价集中在18-19元,饮片货价格在20-21元区间。整体来看,价格虽较2025年的低谷有所修复,但继续向上突破,仍需要良好的需求端拉动来配合。
这一价格水平反映出当前市场处于一种“减种利好已部分兑现、但库存压力尚未消化”的过渡状态:供给收缩托住了价格底部,而需求偏弱和旧库存抛售则封住了价格上方的空间。

图示:菟丝子近三年历史价格
二、历史周期复盘:一轮典型的“价高扩种-价低减种”波动循环
回顾2012年以来的价格走势,菟丝子呈现出清晰的周期性大起大落。
2012年,内蒙产菟丝子价格从18元起步,一路涨至28元;2013年继续上行至45元;2014年达到周期高点,统货涨至60-80元,水洗货更是接近90元。连续三年的暴涨,本质上是前期低价导致种植萎缩、供需缺口扩大后的集中释放。
高价必然刺激扩种。2015年起,随着新货大量上市,价格快速回落至35元;2016年继续下滑至26元。2017年上半年虽短暂回升至35元,但产新后再度下滑至22元。2018年至2020年,行情长期在22元上下徘徊不前,进入漫长的低位磨底阶段。
2021年价格再度启动,从24元涨至34元;2022年回落至26-28元;2023年又从28元涨至35元左右;2024年在30元上下波动;2025年产新后行情再度走弱,统货下滑至17元,宁夏产统货更是从20元以上跌至13元左右。
十余年间,菟丝子多次经历“暴涨-暴跌-低位徘徊”的完整循环,价格弹性远高于一般家种药材。这种剧烈波动,既源于其生产端的特殊属性,也与库存和需求的阶段性错配密切相关。

三、生产端特性:三重因素放大价格波动幅度
菟丝子主产于宁夏、内蒙古、黑龙江等地,春季播种、秋季采收,属一年生寄生作物,亩产稳定在80-120公斤。其生产端有三大特性,共同放大了价格的波动幅度。
第一,套种大豆,抗风险能力强,种植决策不完全受药材价格支配。菟丝子依靠大豆作为寄主进行套种,农户在采收菟丝子的同时可以同步收获大豆。即便菟丝子行情亏损,大豆仍能保障基础收益。这意味着农户弃种的“底线”比单一药材品种更高,价格下跌对种植面积的挤压有时并不彻底,容易导致减产预期与实际供应之间出现偏差。
第二,生产周期短,生产恢复快。作为一年生作物,菟丝子从播种到采收仅需一个生长季,一旦价格回升,农户当年即可扩种,供给弹性大。据产区反馈,只要统货价格高出20元,农户就愿意坚持种植。这一价格临界点构成了种植意愿的“开关”:价格站上20元,扩种动力增强;跌破20元,种植积极性受挫。
第三,寄生套种模式下,产量相对稳定但扩减种反应直接。亩产稳定在80-120公斤,单产波动不大,因此价格变化主要由种植面积驱动。价格信号传导到面积、再传导到产量的链条较短,使得行情一旦转向,产量调整来得快,价格随之快速反应。

四、供需格局:需求平稳,供应仍有库存缓冲,价格上行受限
从需求端看,菟丝子药用需求长期平稳。它是五子衍宗丸及各类补益类饮片的核心原料,年需求量稳定在4500-5000吨之间,需求基数明确,且没有明显的爆发式增长预期。这意味着行情的主要变量在供给端,而非需求端。
从供应端看,2025年菟丝子总产量约万吨,而年需求仅4500-5000吨,当年形成了较为可观的剩余库存。2026年因价格低迷、农户收益下降,宁夏及东北产区主动减少种植面积,总产量缩减至4000吨上下。这一减种幅度确实不小,新货供应量明显低于常年需求。
但问题在于,2025年遗留的低价库存较多。随着2026年价格回升,前期囤积的低价货源开始陆续抛出,对市场形成冲击。新货减产的利好,在产新后已得到一定程度的价格释放:宁夏和东北统货涨至18元左右,水洗货涨至20元;内蒙产统货涨至19元,水洗货涨至22元。然而,旧库存的持续抛售,使得价格继续上扬的动力不足。
将供需放在一起测算:年需求4500-5000吨,2026年新货约4000吨,缺口部分可由旧库存补足。也就是说,在库存尚未消化完毕之前,市场整体仍处于供应相对宽松的状态,价格难以走出单边上涨行情,更多表现为区间震荡、随库存消化节奏缓慢修复。
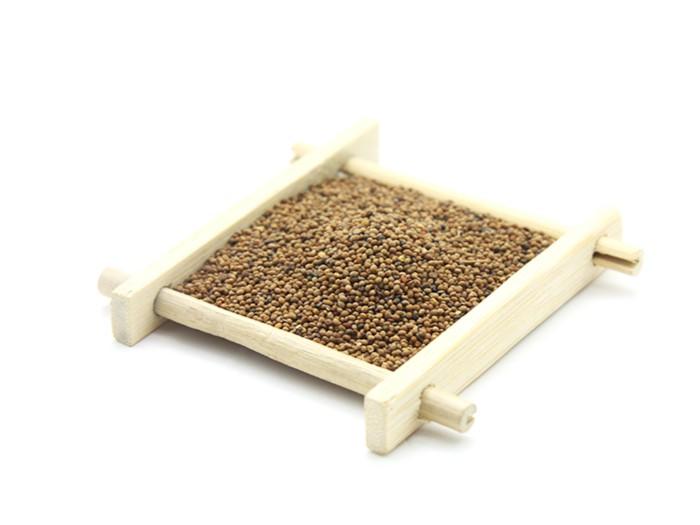
五、后市研判:关键看2027年种植面积,短期以弱平衡为主
综合来看,菟丝子后市走势需要分阶段判断。
短期(库存消化期):在2025年低价库存尚未出清的背景下,叠加当前走货量下降、需求拉动有限,价格大概率维持弱势震荡。18-19元的统货价格处于农户种植意愿的临界线附近,既难以深跌(减产托底),也难以快速冲高(库存压制)。饮片货20-21元略高于20元的种植意愿线,需观察其能否站稳。
中期(2027年种植决策期):后市最核心的观察变量,是2027年种植面积究竟扩种还是减种。若2026年下半年至2027年春播前,价格持续站上20元以上,农户种植意愿恢复,面积大概率回升,2027年产新后供应再度宽松,价格承压;若价格长期在18元以下徘徊,农户收益得不到保障,2027年继续减种,则库存消化叠加新货收缩,价格有望迎来新一轮上行。
长期:需求端平稳、生产端周期短且弹性大的格局不会改变,菟丝子仍将延续“价高扩种、价低减种”的周期性波动。参与者需重点跟踪产区面积、库存消化进度以及饮片厂、中成药企业的实际采购节奏。

六、风险提示
一是库存消化速度不及预期,低价货源集中涌出可能再次压制价格;二是套种大豆收益变化会间接影响农户种植选择;三是需求端若受补益类产品消费疲软影响而走弱,将进一步削弱价格支撑。以上分析基于公开行情与产区反馈整理,仅供参考,不构成投资建议。
注:文章观点仅代表作者的个人观点,不作为从商者投资的依据。

发表评论
用户名:匿名 匿名回复
0/500字