本文主要复盘2026年川芎从产新开始直至九月底种植结束的全程市场变化与产区真实情况。川芎作为全国高度关注的敏感大宗药材品种,市场认可度极高、深受广大药商与从业者青睐,该品种产地属性极强、道地性专一,核心产区种植环境、土质、气候条件无可复制。各地虽有同名引种栽培品类,但有效成分、药用功效与道地川芎相差甚远,无法替代正宗川芎品质,亦不能归为正品川芎品类。本文结合历年种植基础数据、苓种供需、天气变化、种植对比效益,客观解析本轮川芎低价背后的真实基本面,理清市场舆论假象与产地真实库存格局,同时推演2027至2028年整体产量与行情走向,为后市趋势提供清晰判断依据。文章内容详实、逻辑完整,复盘及推演维度全面,篇幅略长,建议耐心看完。

一、2026年产新真实格局:舆论放大增产,市场被蒙蔽,产地悄然锁仓
2026年川芎产新阶段,产区主播及部分产地商户持续炒作增产题材,刻意放大产量预期,给全国中药材市场营造出川芎大幅增产、货源充足的假象,导致整个市场情绪偏空,多数流通商家保持观望、不敢顺势拿货。
但今年川芎真实产量并不存在整体性大增,产区产量分化十分明显:部分管理得当、地块条件优良的农户略有增产,多数农户产量维持常年正常水平,还有不少农户地块产量同比出现减少。整体综合核算,今年川芎仅属于局部小幅增量,绝非传言的大面积增产,尤其是彭山、眉山等副产区减产十分严重,可前往副产区实地考察验证。
进入六月份川芎新货正式上市,从6月4日至14日,敖平主产区大小商户集中出手、批量收购新货,历史罕见的集中扫货,推进速度超乎市场预期。短短十日时间,主产区农户手中超80%的新货源全部被产地商户收购,一部分打包存入冻库,一部分流入市场,用来补充市场前期持续消耗后紧缺的库存。
这一现象直接印证两个产区以及全国几大市场真相:第一,眉山、彭山副产区2026年减产幅度严重,主产区产量要好于副产区;全国饮片厂、药厂库存普遍偏低,大多随销随购,无大量储备。加工户、散户、大小商户基本是空仓状态,手里少有存货者,多是前期市场高位被套的货源。当前流通市场散户、中小商家普遍踏空,整体市场可流通现货不足,完全被前期虚假增产舆论误导,错失底部拿货机会,没有及时进场承接货源;第二,产地商户精准把握真实行情基本面,借机完成大批量锁仓,核心货源高度集中在产地主力手中。
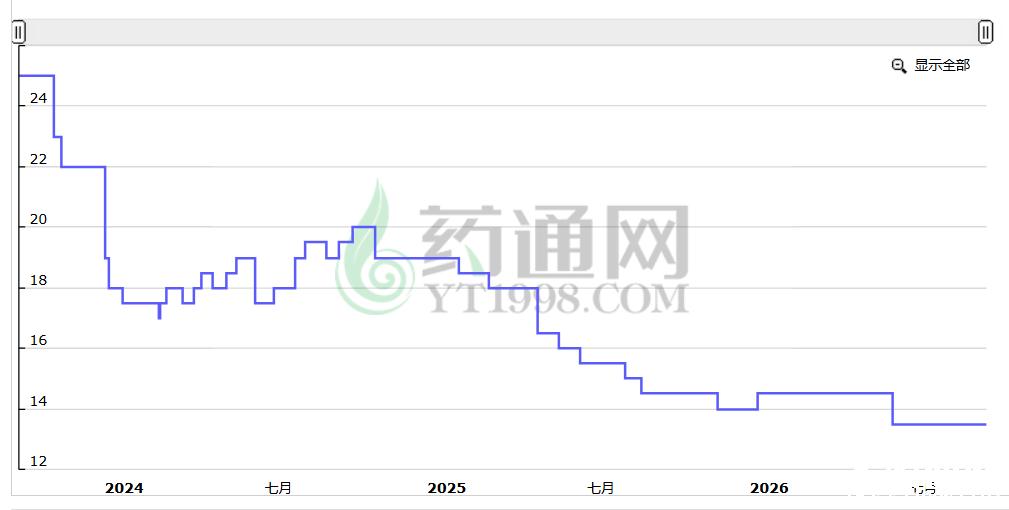
图示:川芎近三年历史价格
二、种植端基本面:连续三年大户亏损,种植面积逐年缩减
本轮川芎长期低价的核心根源,来自种植端信心持续崩塌。川芎已连续三年让规模化包地种植大户陷入亏本状态,产业种植积极性持续走弱。
散户农户能保有微薄收益勉强维持,有一小部分农户田间长势较好,产量优于其他农户,收入相对可观。而投入资金大、包地规模大的种植大户,则连年亏损。长期的亏损压力,导致2025年产区已经出现主动减种、产量下滑的局面,延续至2026年,在前期减产基础上,整体种植面积再度出现明显缩水。
三、同品类种植效益对比:泽泻性价比远超川芎,进一步分流种植面积
今年同为川产大宗药材的“患难兄弟”泽泻,对川芎种植形成极强的替代效应,大幅分流产区土地与种植人力,进一步压制川芎种植规模。
从种植收益来看,优势差距极为明显:泽泻整体亩投入在2600-2700元,亩产干货可达200至280公斤,按照今年上半年13‑13.8元的市场行情取中间价计算,亩实际利润远超川芎。同时泽泻生长期仅三个多月,种植周期短、回本快、气候风险小、管护简单。
反观川芎,种植周期漫长、田间管护繁琐、极端天气抗性差,且连续多年低价亏损、收益极不稳定。在实打实的经济效益对比下,2026年产区农户种植泽泻积极性远高于川芎,大量农田改种泽泻、粮食、蔬菜等高效益作物,进一步压缩川芎整体种植版图。

四、苓种总量少于去年,种植面积缩减锁定减种格局
2025年川芎苓种行情烂市滞销,农户留种积极性极低,直接造成2026年整体苓种储备基数偏少,全年可用优质苓种总量明显低于往年。本年度从整体栽种周期来看,产区没有多余优质苓种存量,所有达标好种均随各地正常栽种、灾后补苗逐步落地消耗干净。栽种后期市面仅剩品相差、活力弱的次等苓种,无种植价值,绝大多数农户直接丢弃淘汰。
在峨眉、夹江实地考察中,当地从业者普遍反馈,今年田间川芎栽种密度大幅下降,路边田块能见到川芎栽种已是少见。暂无精准栽种确权数据,仅能对比往年地块规模判断,今年川芎实际栽种面积同比明显缩减。截至2026年10月1日主、副产区种植工作全面收官,受年度种源基数不足、后期无合格种苗补栽双重影响,整体有效种植面积较往年大幅下滑,本年度实质性减种已成定局、无法逆转。
五、极端气候打乱种植节奏,高温暴雨双重灾害,种植大面积受损
七月份盆地迎来39‑41℃高温,直到7月26日大范围暴雨来临才得以缓解,这段时间的高温对川芎种植没有多大影响。进入八月份,苓种修剪工作开启,川芎栽种前期准备工作陆续开展。往年惯例七月底山苓种下山,8月15日前后开始移栽;近些年新增田内留种模式,俗称坝苓种,收割后存放冻库,待到八月栽种。2024年受高温气候影响栽种推迟至8月20日附近,2026年栽种时间继续延后10至15天。
川芎安全栽种温度需在30℃以内,25‑28℃最为合适,温度突破33℃即可出现大面积死苗。8月20日栽下去的苗子受持续高温影响死苗严重,田间管护陷入两难:不灌水天干不生长,灌水则高温焖根烂苗,形成“蒸苗”局面。
主产区原定八月底基本完成栽种,受天气影响又推迟至九月份。直至九月六七号,主产区仅有七八成面积顺利落地,剩余两三成地块迟迟不敢下种,持续等待降温。
彭山、眉山等副产区全部集中在九月中旬至九月底赶种,晚于主产区种植,彻底错过最佳种植、生长周期,先天长势偏弱,常年产量不及主产区。

六、灾后补种带动苓种暴涨快速回落,真实缺苗、缺面积彻底暴露
8月20日下地栽种的苓种遭遇持续高温,田间幼苗逐步显现损伤;8月27日至9月6日产区部分地块幼苗集中枯死,不少地块出现大面积缺苗情况。9月8日产区降温降雨,气温回归适宜栽种区间,农户补种积极性大幅提升。但9月9日凌晨敖平主产区突降大雨,低洼地块积水严重,刚补栽的种苗再度淹水受损。产区农户集中开启补种工作,苓种刚需瞬间爆发,行情快速拉涨:坝种上涨至8-10元/单斤;山种因存量稀缺,受集中补种需求推动,最高价达到13元/单斤,坝苓种行情在9月10日冲高至阶段高点10.5元/单斤。
随着主产区种植进度逐步收尾,产区冻库苓种货源基本耗尽、陆续关停,大量货源集中流向集市流通。叠加前期行情冲高,市场逻辑快速反转:部分包地大户见苓种利润可观,放弃自有种植计划,积极抛售手中留存种子、向外调货外销,造成主次产区行情倒挂。同时农户大多自留优质苓种,市面流通货源多为次等种苗,优质苓种流通量极度稀缺。
行情开启连续回落模式:9月11日苓种价格回落至7‑9.5元/单斤,12日跌至5‑8元/单斤,13日至15日进一步回落至4‑7元/单斤后基本企稳。9月15日之后,产区苓种交易逐步萎缩,市面流通货源依旧以次等种苗为主,优质种苗极少上市;截至9月20日产区基本闭市,仅存少量零散交易,9月16日至20日行情稳定在5‑8元/单斤区间震荡,25日之后回落到3‑6元/单斤整体波动幅度极小。
本轮高温、降雨积水等连续灾害反复损耗田间幼苗,产区整体落地存活种植面积大幅缩水。截至10月1日,主副产区农户、包地大户完成全面种植补种工作,副产区种植时间偏晚、先天长势偏弱,当前田间幼苗存活情况、整体长势基本趋于稳定,无大面积死苗、烂苗复发情况,地块幼苗成型度良好,幼苗栽种后有25‑40天脆弱缓冲期,顺利度过这个阶段是关键,这段窗口期大致在十月十号到十一月初,届时可以直观评估存活情况。后续田间幼苗长势、分蘖情况、越冬生长状态仍存在变量,我们将持续跟进十一假期过后的产区田间真实长势,全程跟踪品种生长动态。
据产区实地统计,彭山、眉山等副产区今年种植面积较去年缩减六成至七成,核心主产区种植面积亦不及去年,整体种植规模持平偏弱。
七、当前行情底部逻辑:多年低价出清产能,行业底部彻底夯实
目前川芎主产区成交价格:常温库货13.6‑13.8元,冻库货在14.2‑14.5元区间,陈货价格12‑13.5元,副产区彭山眉山成交价12‑13.5元。连续两年低价运行,价格不及十年前水平。
对于关注川芎的从业者,不必专程奔赴产地或各大市场实地打探。今年新货资源大多集中掌握在主产区商户手中,外部流通市场基本以前期被套老货为主,观察本地市场货源储备状况,便可大致研判各大市场的真实库存现状。如果外部市场可流通的现货货源十分充足,川芎行情早已跌至12元以下。
敖平主产区商户前往副产区大量收购鲜货,往年虽也有收购鲜货加工阴干货的惯例,但2026年收购力度远超往年;眉山副产区产新期间,更有资金进场包地、收购鲜货,足以印证需求端仍在主动补货,产地并无大规模可流通积压库存。
就河北安国市场而言,无论新货还是陈货,大批量现货货源都很难寻觅,想要组织大货并不容易,当然拿货难易程度也和报价高低直接相关。市面少量流通货源,大多是前期高位被套的老货,不少持货商已经选择认亏出货,回笼资金转投其他药材品种。2026年新货安国市场流入很少,只有加工户购进一批新货,压货商基本没有进场。综合来看,当前价格处于低位,却没有出现集中抛货的现象,侧面印证市面上可交易流通的现货并不充裕。
长期亏损已经倒逼大量包地大户彻底退出川芎种植,行业低效产能持续出清,产业泡沫挤压干净。
短期来看,9月底种植收尾之后,今年整体有效种植面积、存活幼苗已基本定型,全年减种、种植受损已成定局。即便后期气候平稳,剩余幼苗正常生长,总产量也难以恢复至往年正常水平。
八、全周期行情复盘与中长期趋势预判
中长期趋势推演(2027—2028年)
1.2027年产量大概率继续走低
今年种植窗口期延后、目前幼苗长势基本稳定,叠加前期高温死苗造成的种源基数损耗,即便2027年受行情回暖刺激,种植端出现小幅扩种,受制于川芎固定生长周期,新增产能也要到2028年5‑6月产新阶段方能释放,2027年度无增量补给,产量大概率低于2026年。
2.2028年有望触及本轮周期价格高位
在2025、2026年连续减产,叠加厄尔尼诺气候扰动带来潜在减产风险、社会库存持续去化的组合基本面之下,2027年产新之前,川芎价格向上冲刺,2028年有望向上冲击本轮周期高点。
注:以上预判仅基于当前产区基本面顺推,属后市假设预判,不构成确定性投资结论,药材行情受天气、资金、政策、市场情绪等多重因素影响,存在不确定性,仅供行业参考。

九、库存复盘:陈货支撑下的资源消耗逻辑
从库存维度复盘本轮川芎低价格局,要分清两类货源:一类是市场上能够随时交易、可以快速组织大货的流通现货;另一类是沉淀在冻库的老陈货。前文所说市场可流通现货不足,指的就是能够即时对外成交、大批量调货的货源偏少。放眼全国,社会上确实存有万吨级别的老陈货,但这批货源大多是前期高位被套的货源,被持货商锁存在冻库,在当前价格下不会主动大量抛售,不会对当下行情形成抛压。2025年市场销售尚有2024年前陈货作为缓冲支撑;进入2026年后,市场供应端可即时动用的流通货源,已主要依靠陈货。随着用货不断消化,陈货逐渐减少,叠加2025、2026、2027连续三年面积减种减产,到2027年老陈货基本消耗完毕,供需持续收紧,促使川芎行情有望迎来行情转折点。
但这批被套的老陈货并不会一直锁死不动。一旦行情持续走高,价格上涨到持货商的成本区间,持货商就会择机分批把陈货投放市场,形成阶段性供给,对行情形成调节作用。由于陈货释放的时间、数量都不确定,会影响后续上涨的空间与节奏。
十、总结
2026年川芎市场,是典型的“情绪误导市场、基本面暗藏拐点”格局。表面看似有增产舆论、库存充足、行情低价弱势,实则底层逻辑全面反转:产地分批收储新货、种植面积锐减、极端气候造成幼苗大幅损耗、种源资源紧缺、规模化种植产能持续出清。
短期低价只是行业出清的底部震荡,随着后续库存持续消化,川芎已彻底告别长期弱势行情,正式进入底部蓄力、稳步上行的反转周期,2027年行情持续向好,2028年有望迎来本轮上行行情高点。如若产区农户与包地大户能够理性规划种植节奏,不因后期高价诱惑盲目跟风扩种、无序扩张面积,本轮川芎上行行情完全可以延续至2029‑2030年。
中药材大周期,一半靠天时地利的减产契机,一半靠人心博弈的种植克制,减产是行情启动的根基,理性控种才是拉长上行周期的核心逻辑,当前行情拐点已明确确立,中长期向上趋势不可逆,只需静待时间兑现本轮上行周期。
注:本文来自作者敖平投稿,文章观点仅代表作者的个人观点,不作为从商者投资的依据。

发表评论
用户名:匿名 匿名回复
0/500字