2023年防风(家种)曾涨至60元高价,2025年跌至11元,进入2026年价格小幅回升至14元左右。那么,2026年防风将走出怎样的商机。
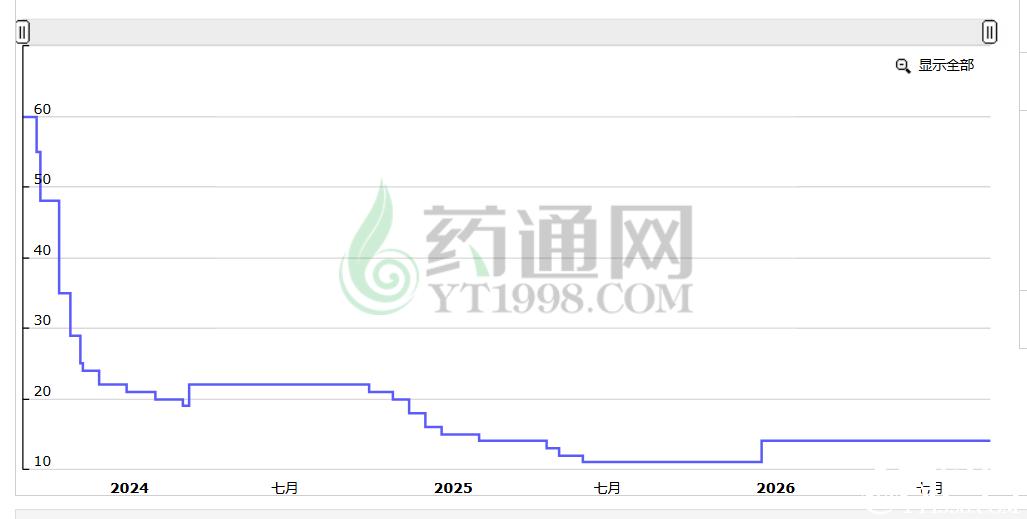
图示:防风(河北家种)近三年历史价格
一、当前市场概况
目前价格:河北产家种统货14元;东北产家种统货20元,内蒙产野生防风350元左右。
历史价格变化:2021年防风从多年低谷走出,从14元涨至30元,2022年在28元上下徘徊近一年,到年底涨至45元,2023年涨至58-60元,年底回落至24元左右,2024年在22元左右逗留一年。
掉价主要因素:高价刺激扩种→产能过剩→导致价格崩盘。
供需格局:2025年产量超需求20%,库存高企;2026年种植面积预计减种30%,但库存消化仍需时间。
品质分化:2025版药典实施后,达标优质货紧缺,普通货过剩。
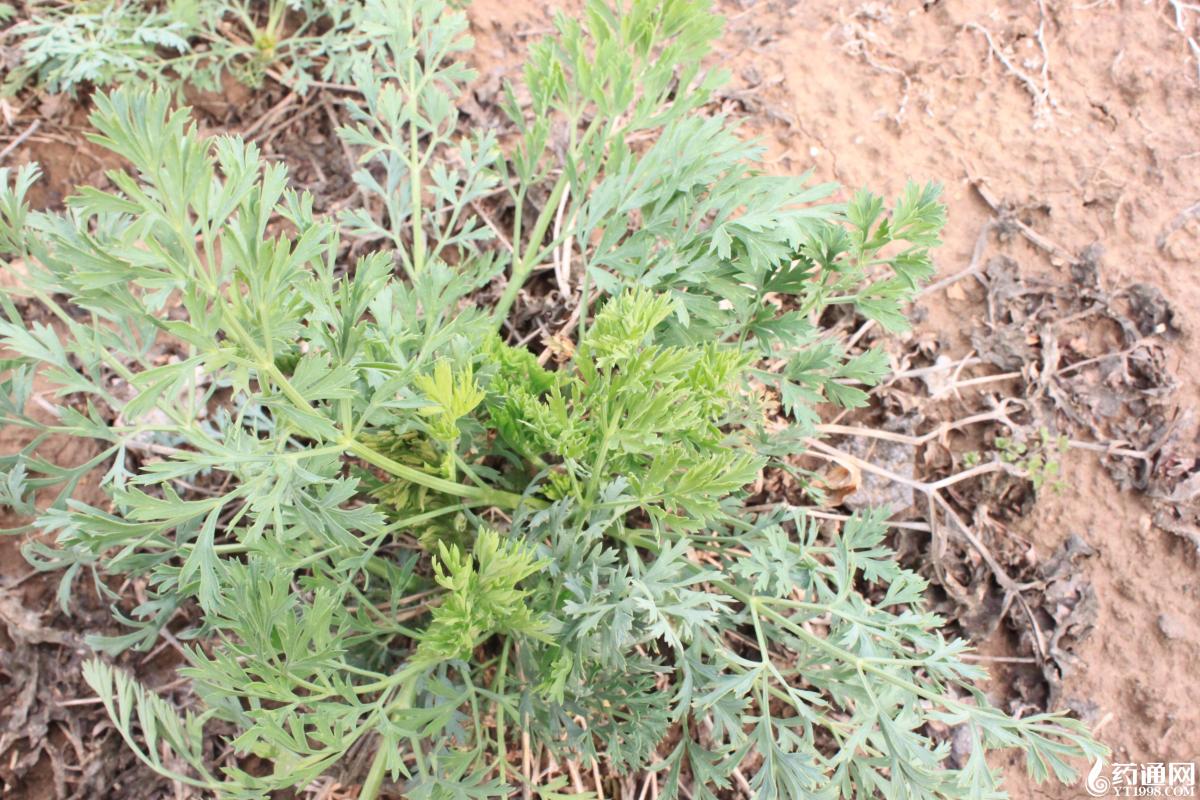
二、2026年核心驱动因素
1.供应端:减种+库存消化,逐步改善
种植端:2025年价格逼近成本线(约3000元/亩),种植亏损,2026年主产区(河北、内蒙、新疆)减种30%,一年生普通货产量显著下滑。
库存端:2025年底库存约6000–6500吨,2026年上半年以消化为主,下半年库存压力缓解。
品质端:药典标准趋严,一年生货合格率低,两年生、关防风、达标货成为主流,供应结构优化。
2. 需求端:稳定增长+结构升级
传统需求:药厂年需求约4000吨,饮片需求2000吨,稳定刚性。
新兴需求:保健品、功能性食品、提取物(防风多糖、异欧前胡素)需求增长30%,占比升至22%。
出口需求:关税减免,对东盟出口增45%,东南亚市场占比12%,拉动优质货需求。
3. 政策与成本
政策:中医药振兴政策支持,GAP种植补贴、质量追溯推进,优质优价机制强化。
成本:土地、人工、农资上涨,普通货成本抬升,低价难持续,倒逼品质升级。
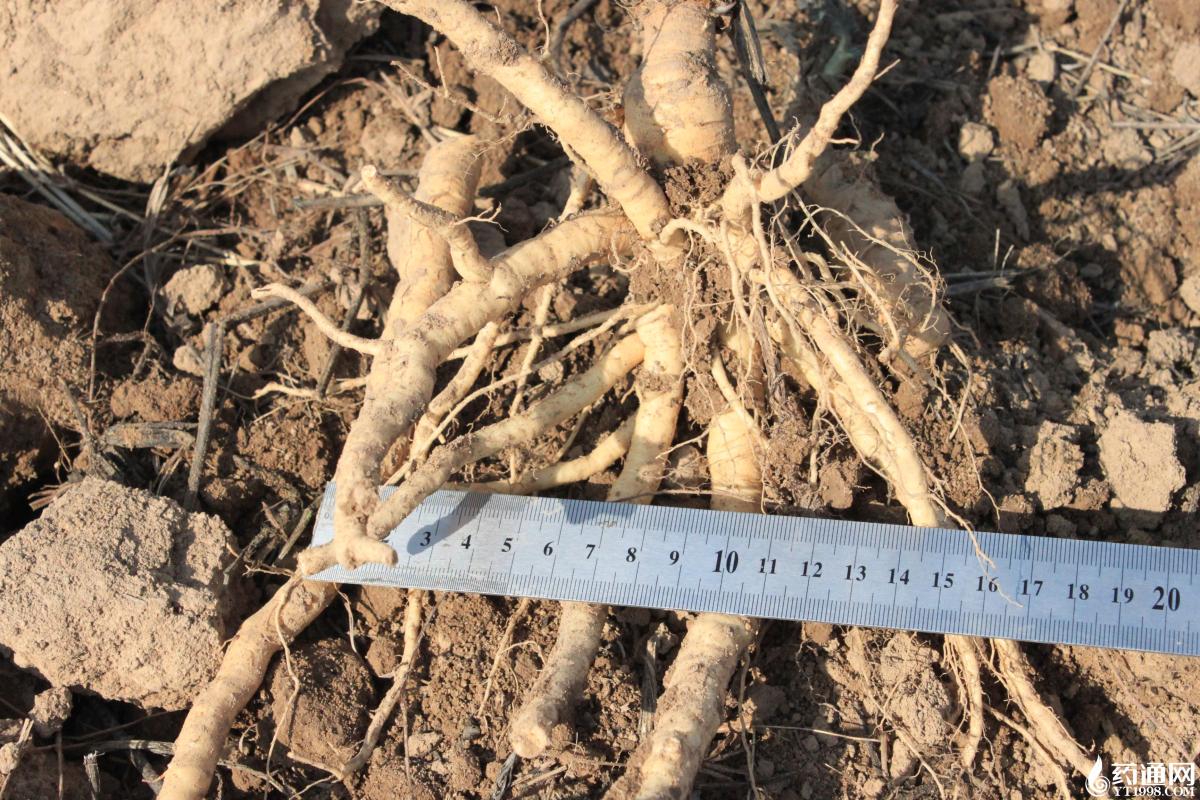
三、2026年走势节奏推演
1. 上半年:低位震荡,筑底企稳
价格区间:家种统货10–15元。
逻辑:库存高企、新货未上市,购销平淡;3–4月种植季,减种预期逐步兑现,低价吸引抄底,底部逐步夯实。关键节点:4月种植面积数据、5月库存调研,决定反弹力度。
2. 下半年:震荡上行,结构性分化
价格区间:家种统货13–15元,达标选货20-25元。
逻辑:新货上市,因减种产量下滑20%,库存快速消化,价格温和反弹。
秋冬用药旺季,药厂集中采购,优质货供不应求,价格进一步上行;普通货随大势反弹但幅度有限。
核心分化:野生/关防风:资源稀缺、药效佳,全年稳中有涨,涨幅8%–15%。达标家种货:药典刚需,涨幅30%–50%。普通一年生货:供大于求,涨幅10%–20%,难回高位。
四、核心风险与不确定性
供应风险:若价格反弹引发盲目扩种,2027年或再陷过剩。
需求风险:宏观经济波动、医保控费影响药厂采购,需求不及预期。
价格风险:进口防风(蒙古、俄罗斯)冲击国内市场,压制国内价格。
政策风险:药典标准、质量监管进一步收紧,中小种植户退出,短期供应波动。
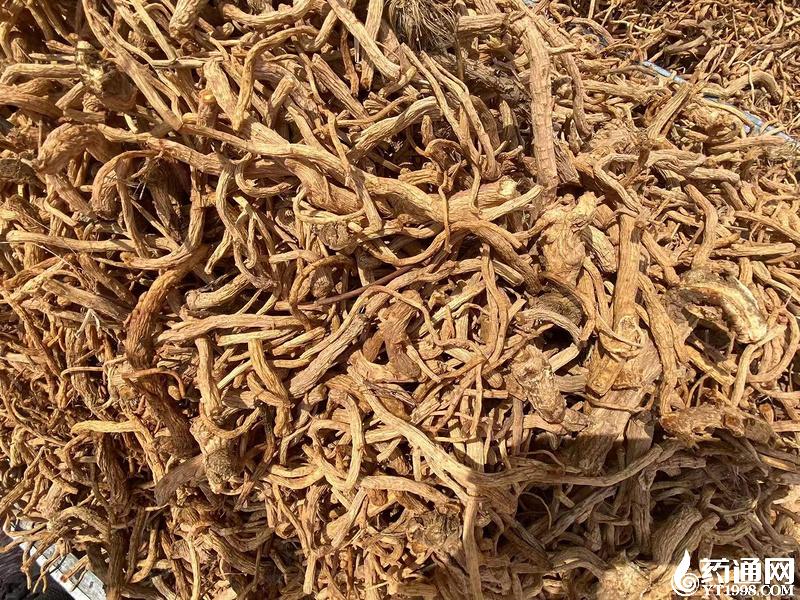
五、2026年整体判断与展望
2026年防风市场将告别单边下跌,进入筑底回升、品质分化的新阶段。上半年以低位震荡、消化库存为主,下半年随减种兑现、旺季来临,价格震荡上行,优质货领涨。
核心机会:关防风、两年生达标货、饮片、提取物深加工。
关键跟踪:种植面积、库存数据、药典执行力度、甲醇、农资成本、出口订单。
长期看,防风将从量增时代转向质胜时代,道地、达标、可溯源的优质货将持续享受溢价,普通货进入成本竞争阶段。
注:文章观点仅代表作者的个人观点,不作为从商者投资的依据。
上一篇: 2026年黄芩能否触底反...
下一篇: 没有了

发表评论
用户名:匿名 匿名回复
0/500字