“风萧萧兮易水寒,高价一去兮不复还!”当前中药材市场整体处于调整熊市周期,多数大宗、常规品种需求疲软、行情平淡,整体交易活跃度不足,价格延续弱势震荡格局。但药市分化态势显著,受产新减产、库存低位、旺季刚需、资金人气加持等利好因素带动,部分特色品种逆势走强、行情抬升,走出独立行情。本文梳理近期涨跌核心品种,拆解行情驱动逻辑与后市运行趋势。
1. 涨价品种
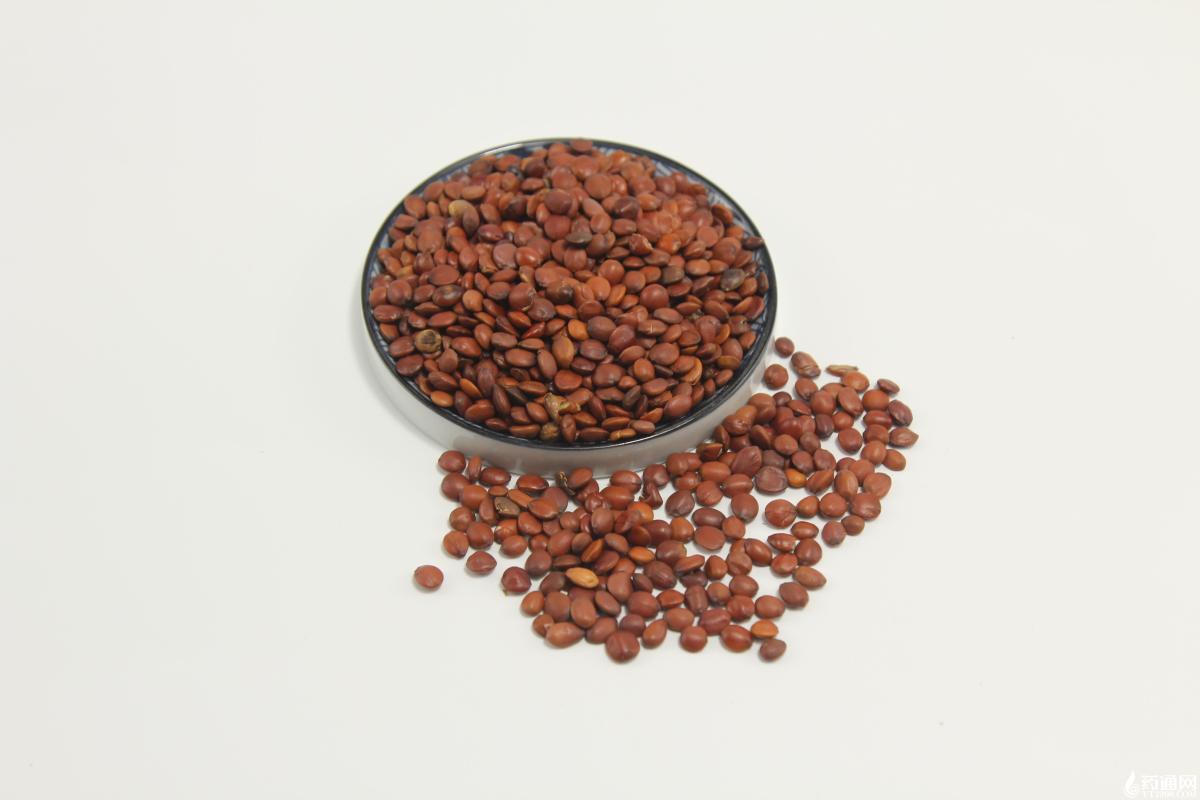
酸枣仁:产新即将结束,今年挂果不佳,前期人气助力,产新情况明朗,厂家按需补货,短期行情持续上行,但价高势必限制用量,不乏有获利商偏低出售,长期来看,后市行情或将震荡回调。
海金沙:产新后期,仍以野生资源为主,前期价格低,农户采收积极性不高,新货上市量不大,近年价格持续下行,引起部分商家议论和关注,购货力度上升,带动价格上涨,又因陈货成本高,225元,175元,140元,130元库存价位支撑,尽管近期价格涨至125元左右,刺激新货采收积极性,新货减产已成定局,价格或将在120-135元徘徊,预计短期价格下滑几率小。
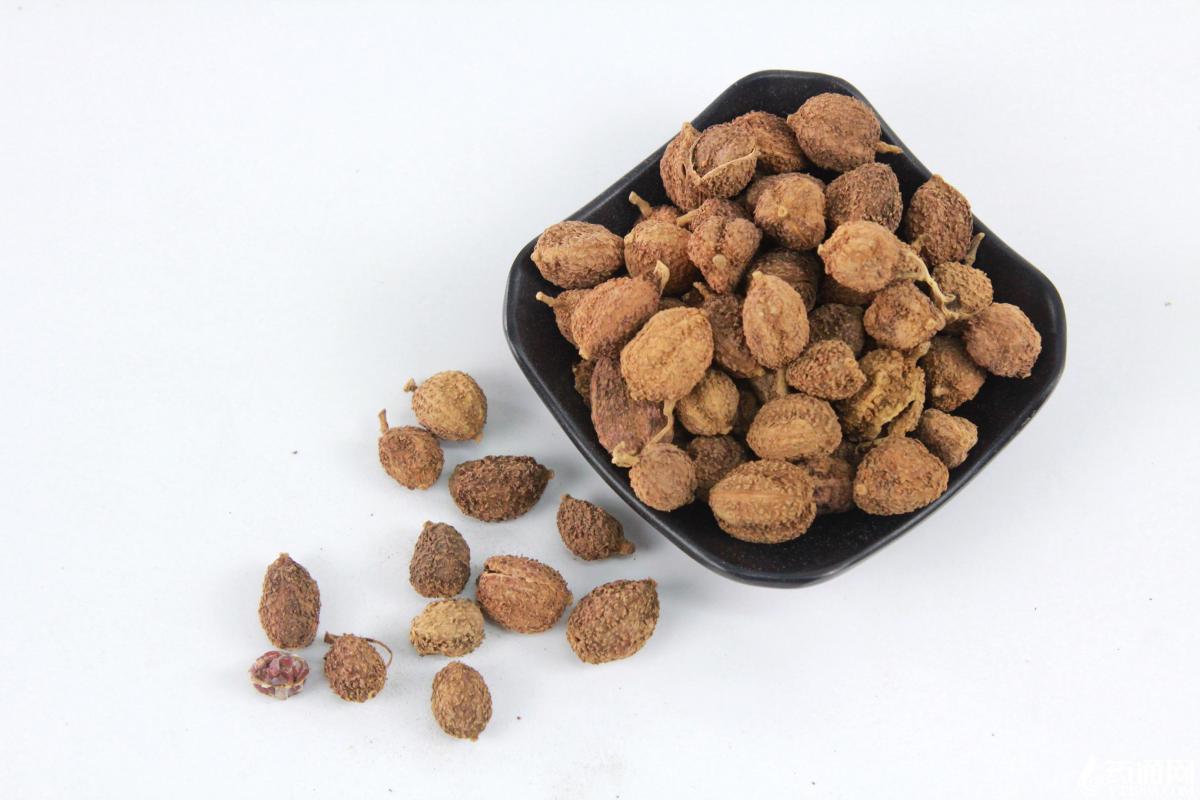
砂仁:产新收尾阶段,今年产新前行情持续下跌,多商认为价格会跌破60元,但最终以73元低价告一段落,由于今年新货产量并没有出现明显增幅,何况价低有商补货以及投资,拉动行情出现阶段性反弹,目前阳春砂价格在90-95元,尽管短期行情走坚,但库存依然是不可忽视的潜在隐患。
郁金:近年行情下行,种植积极性受挫,叠加今年产区受水灾影响,对种植地块生长不利,虽前期利好释放,价格已然上调,但产新期即将到来,商家看多情绪仍高,预计行情仍有上行空间,但受前几年高价行情刺激,广西产地、玉林市场、亳州市场库存高企,仍将压制大幅度波动。
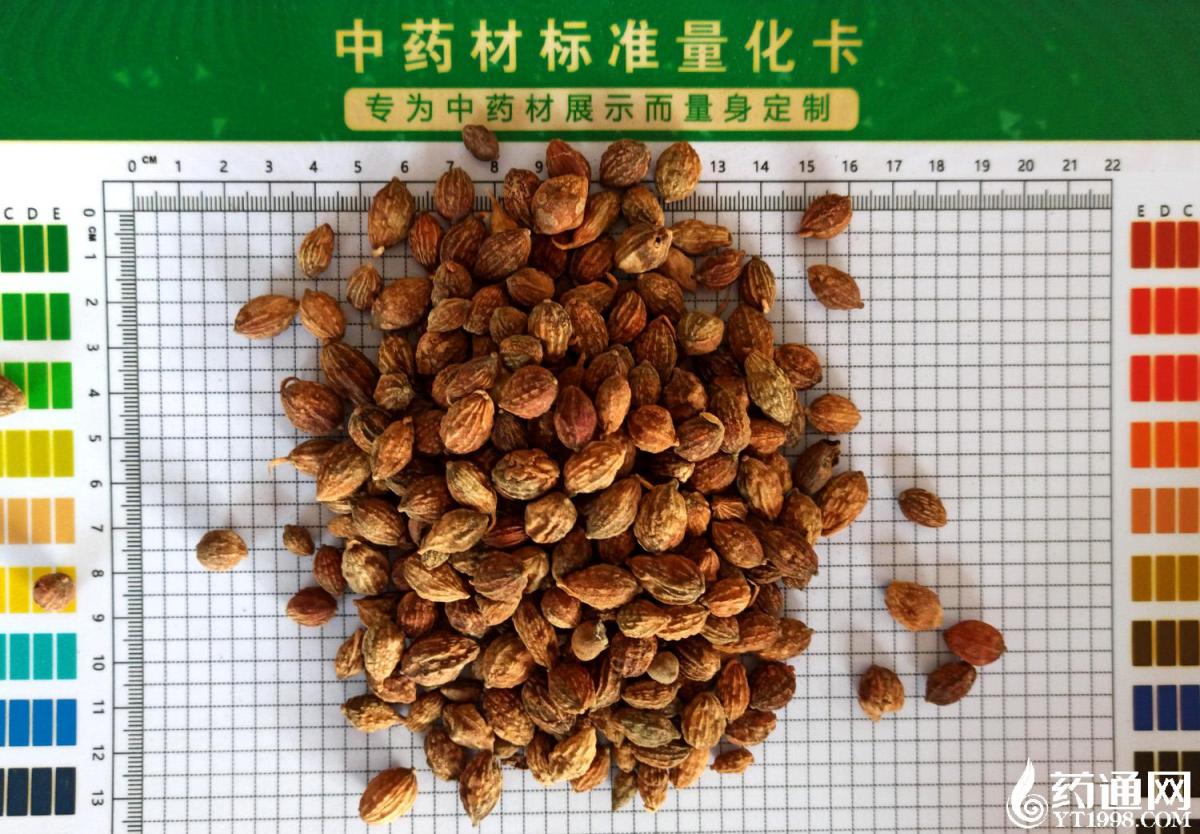
益智仁:近期行情蠢蠢欲动,虽相对产新价格有所上调,但人气已然“溃散”,部分持货商抱有较大期望,叠加市场前期跟风散户高成本库存,短期行情基本无下行空间,也许随着香辛料品种销售旺季到来,行情会震荡上行,但大势恐已去,庄家出清之路仍举步维艰。
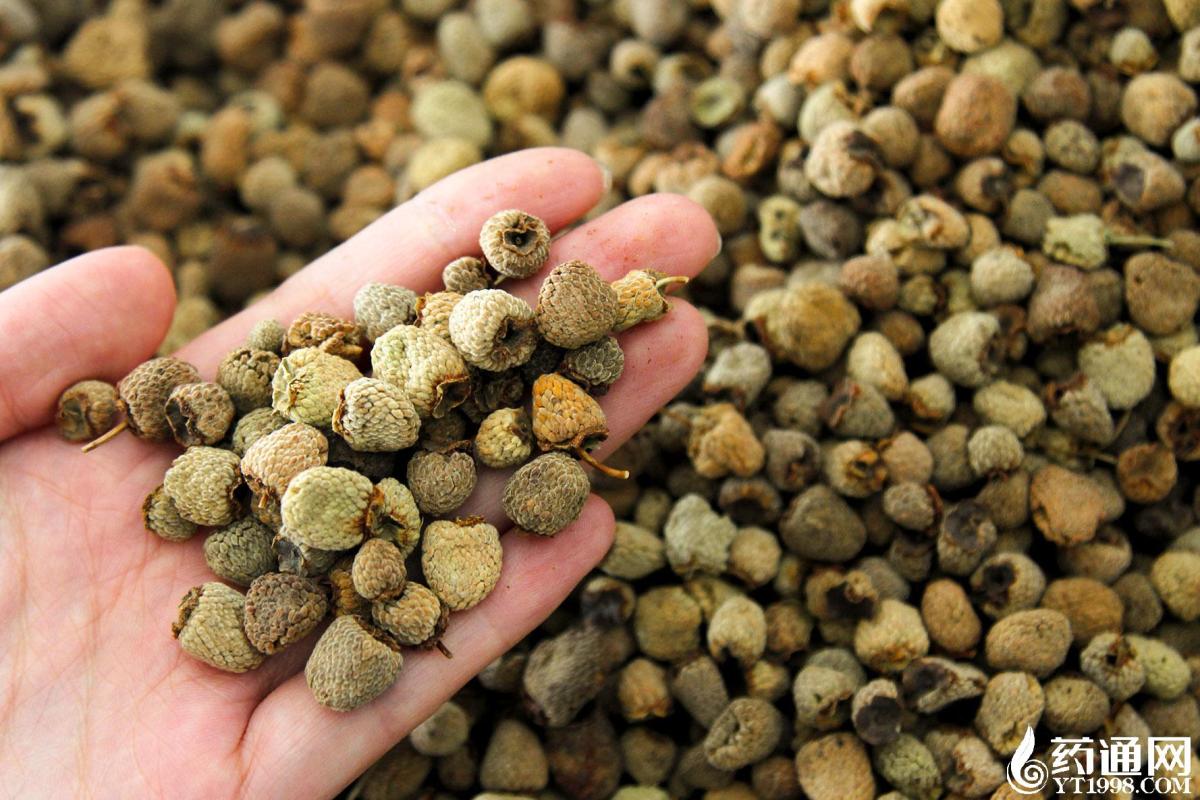
覆盆子:磐安普货价格由67元涨至117元,两个月时间内涨幅近42%,可谓是“浙江第二刺客”,受前阶段恶劣台风影响,浙江产区植株受灾,引起商家强烈关注,看多情绪凸显,随着商家的追捧以及换手价格上升,把价格强势推回高位,目前近115元的价格,已然把短期利好释放,但今年整体产量比较大,虽陈货成本较高,但低价周期难改,是否会重蹈元胡的路线?预计短期行情企稳为主,长期仍将有下调的风险。
2. 跌价品种
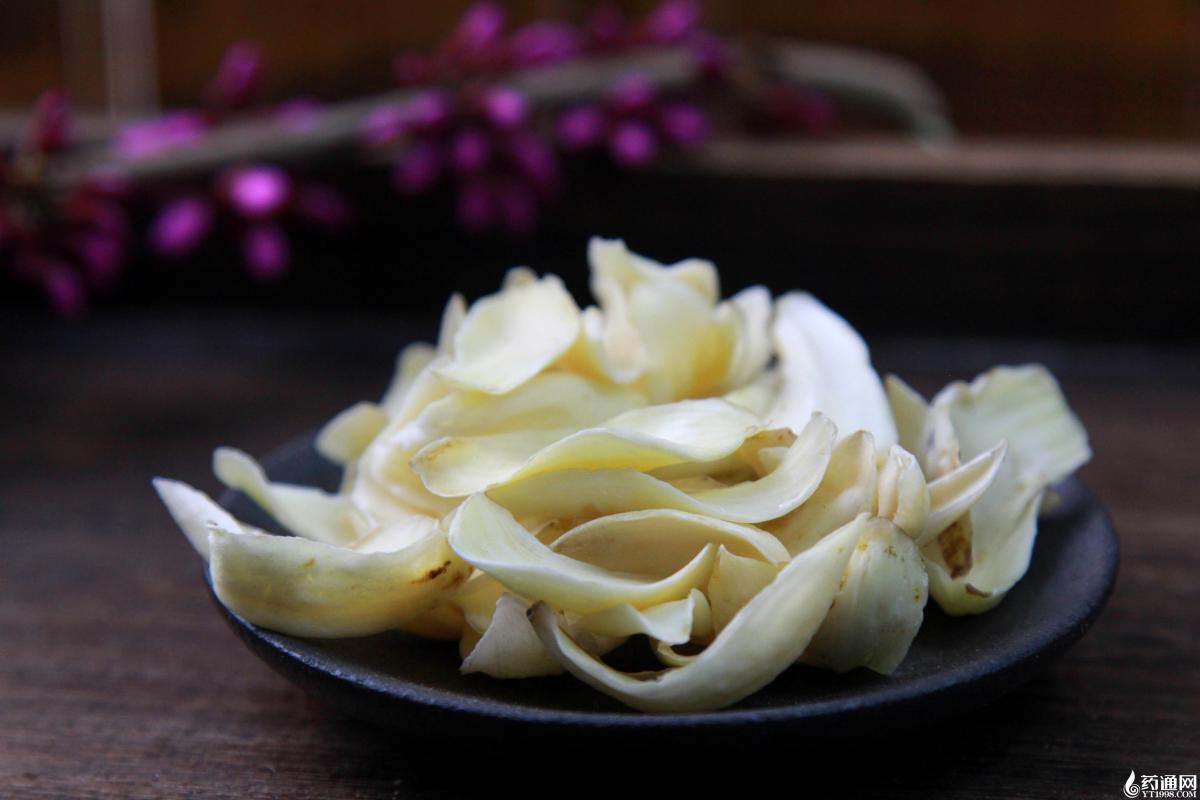
百合:龙山百合产新已进入收尾阶段,2026年产量创下近年峰值。去年产区产出本就不小,但得益于食用端需求旺盛,行情长期维持高位运行。而今年产区多、货源供给大幅增加,产新承压加剧,行情跌幅进一步放大,产地价格跌至26-30元。低价吸引不少投资者关注,带动行情出现阶段性反弹;但长期来看,品种刚刚迈入低价周期,价格整体波动空间有限。
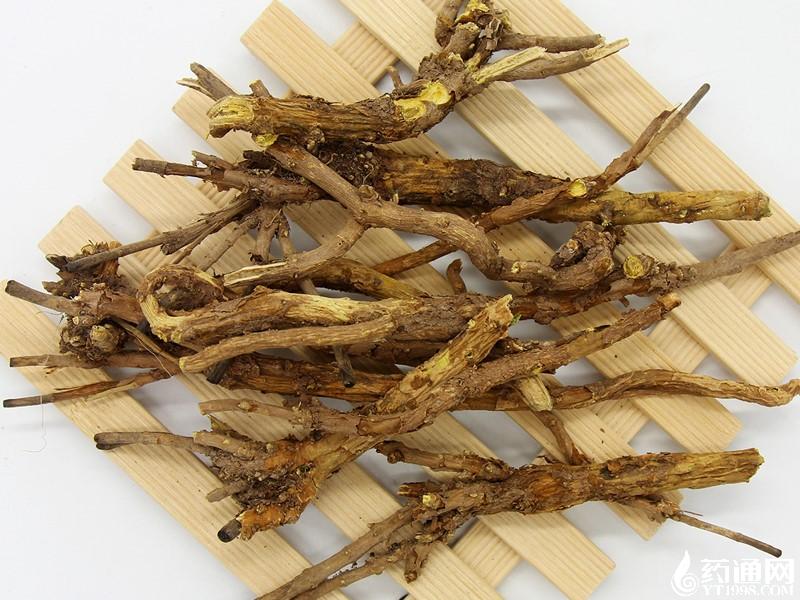
黄芩:甘肃产新时间比较早,受此影响,市场恐慌性抛货,价格震荡下跌,四号筛厚片由20元跌至16-17元,眼下山西产区进入产新期,鲜货价格在1.5-2元/单斤,由于23年24年价格高,今年可采挖的面积大,总产量大,产地加工户一时不敢入手。黄芩低价周期正式拉开帷幕,尽管陈货库存价格均处高位,随着产新深入,行情下行势不可挡!
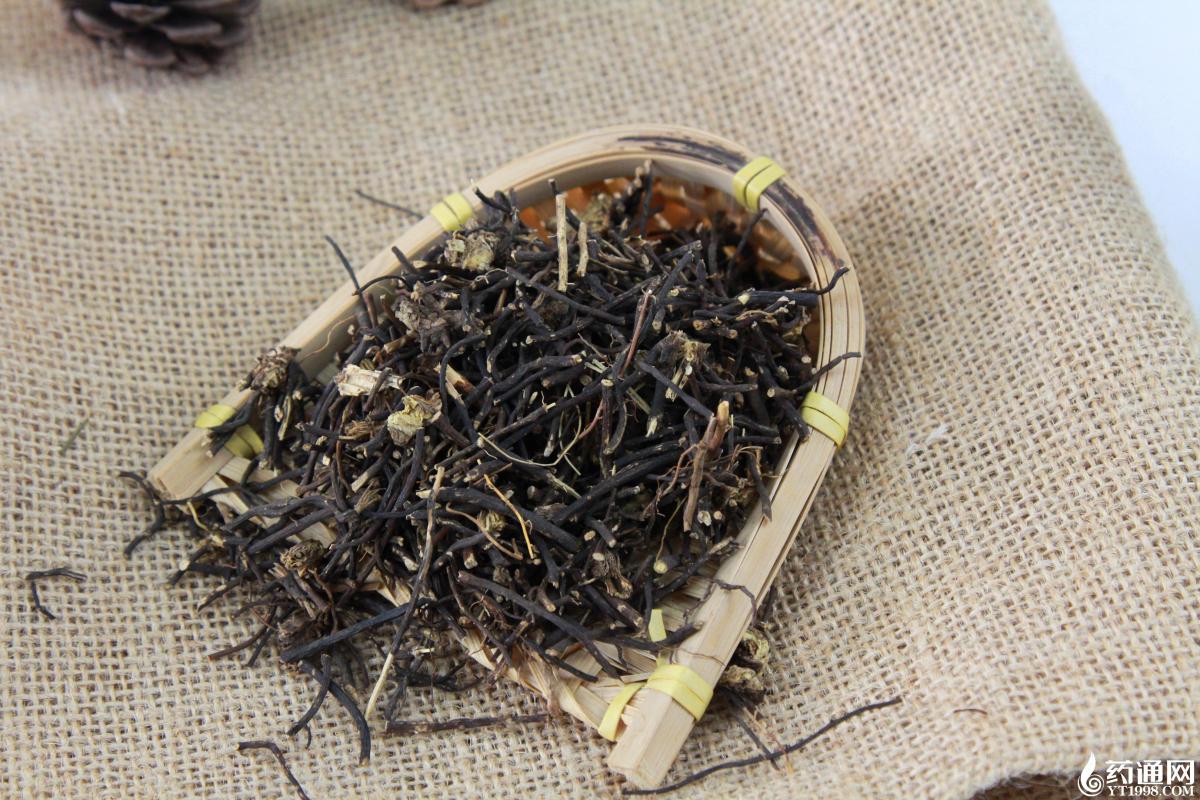
威灵仙:当下已实现家种规模化种植,打破长期依赖野生货源的格局。2025新版药典落地前夕,不少产地商户预判:家种货容易出现农残超标,野生货将凭借质量优势,与家种货源拉开明显价差。彼时野生货持仓成本集中在65-75元区间。但后续市场走势不及预期,家种产能大量释放叠加药市大盘下行,野生品的稀缺溢价持续缩水,行情一路回落。当前野生水洗新货价格跌至45元左右。
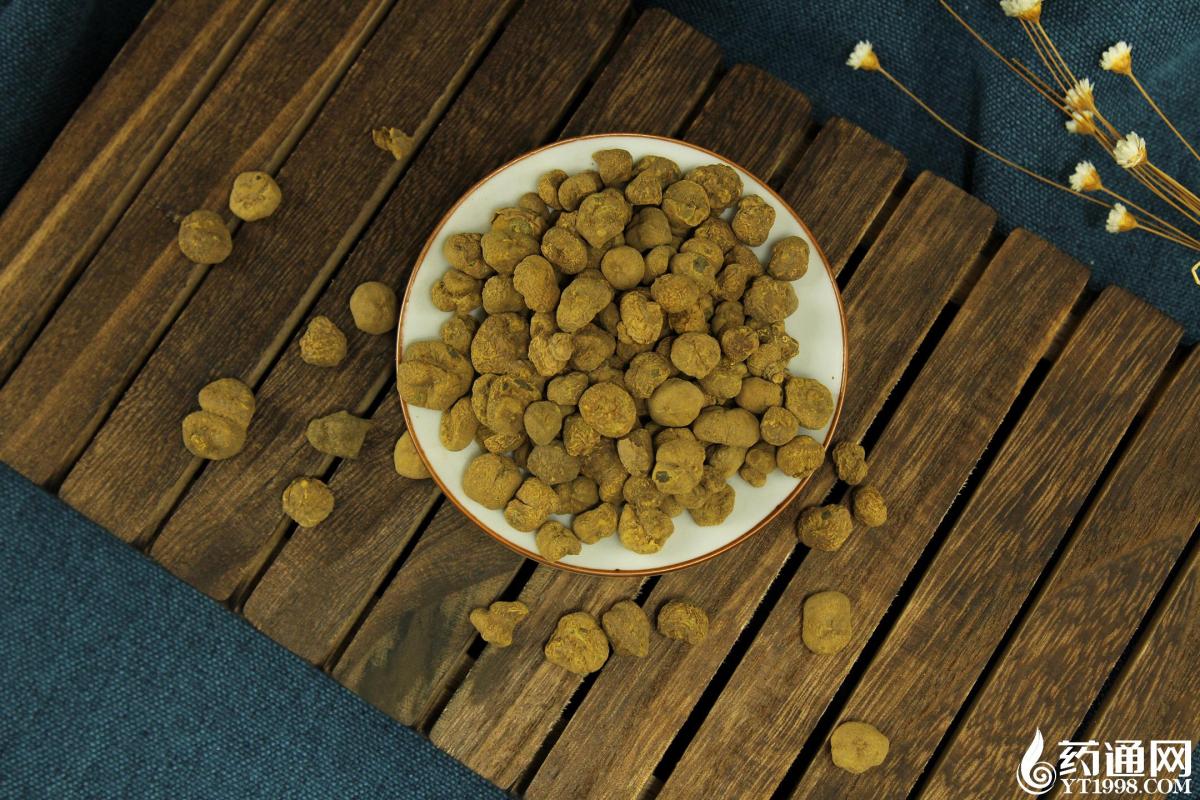
元胡:行情自2022年启动上行,百元高价格局一直延续至2025年。持续多年的高价,刺激产区大面积扩种,其中河南新产区脱颖而出,增量货源持续涌入市场。2025年最低跌至43元,受低价减种叠加天气因素扰动下种推迟,使得2026年新货产出量缩减,市场人气快速聚集,行情迎来一轮强势反弹,价格冲高至90元。但历史遗留的老库存体量庞大,本轮反弹缺乏坚实供需支撑,行情冲高回落,当前价格跌至45元。
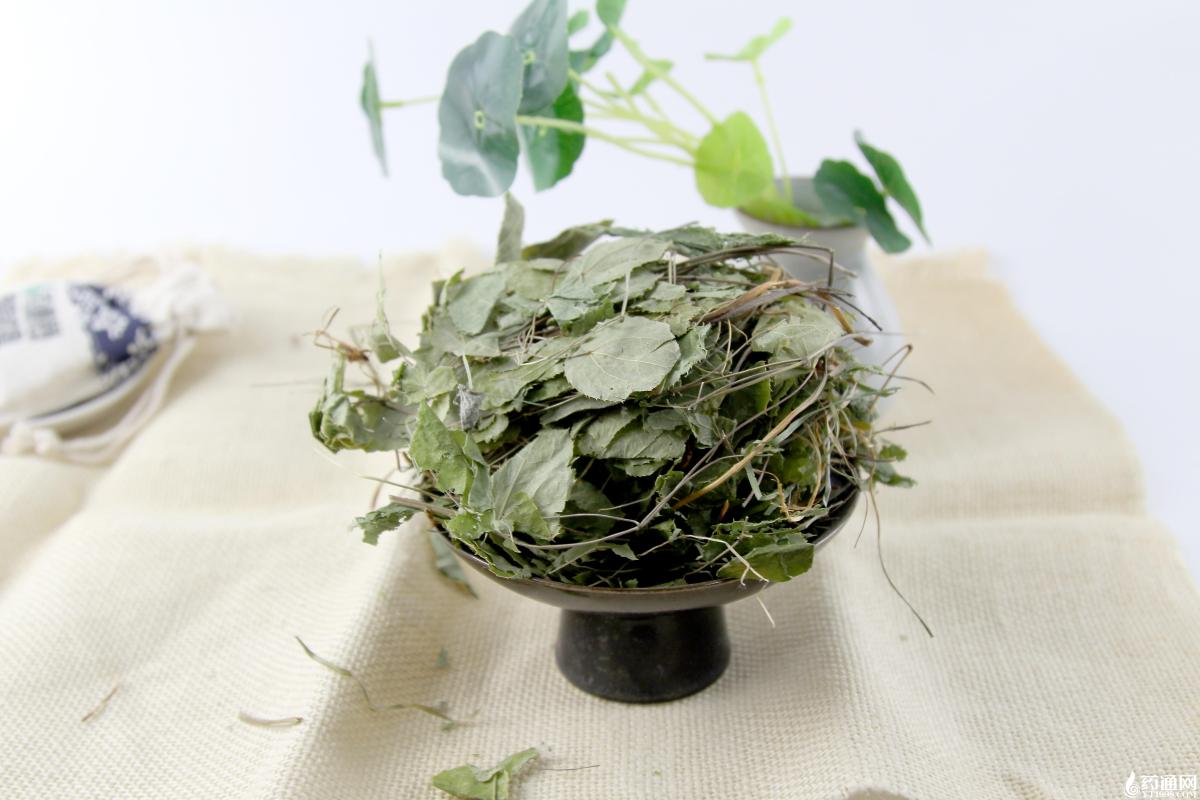
淫羊藿:家种转型成功,产区分布广泛,覆盖甘肃、四川、陕西、重庆、湖北及东北多地。此前高价带动林下种植持续扩面,家种货源逐步分流野生品市场份额。保健领域需求有所萎缩,药企采购多按需小单补仓,叠加多产区新货集中上市,今年产新阶段行情持续震荡下行,目前陕西柔毛货已跌至65-68元,东北货70-73元。
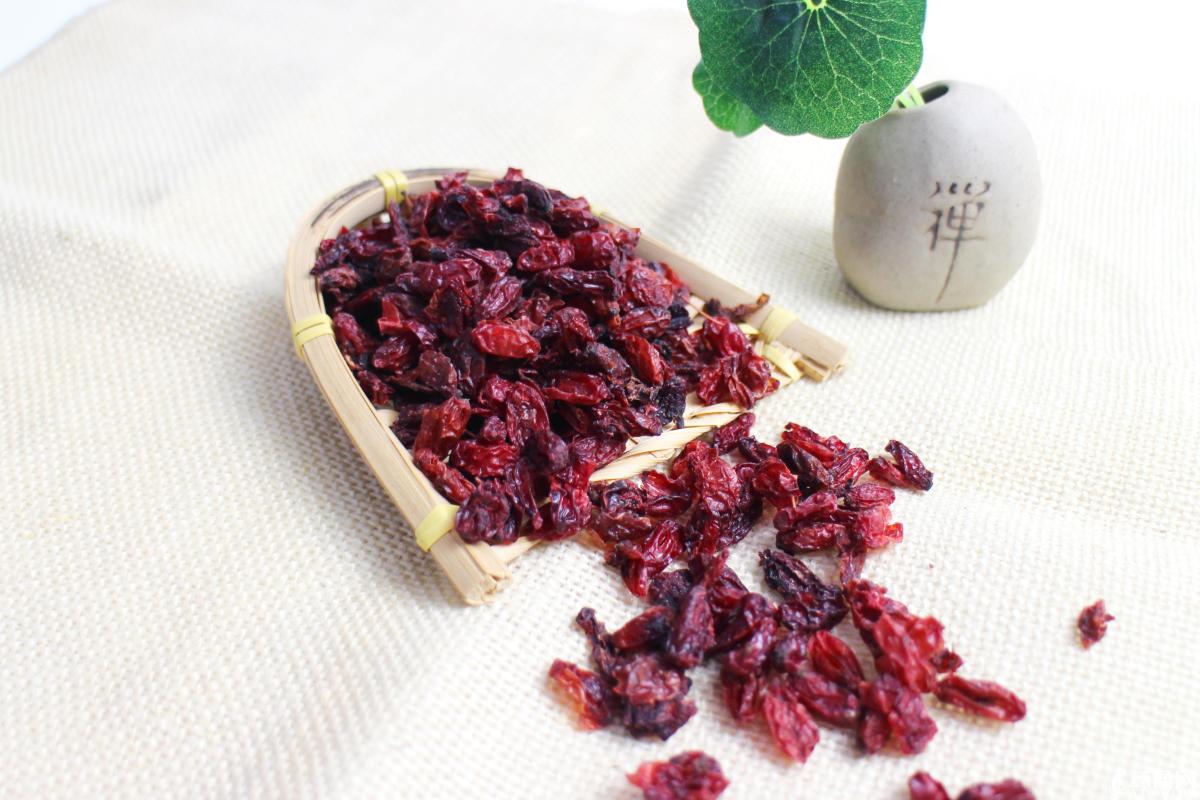
山茱萸:现已进入产新期,河南鲜果价格连续走低,2024年鲜果市价4-4.7元/市斤,2025年回落至2.4-3.8元/市斤,今年仅1.8-2元/市斤。在前一轮行情上行阶段,部分信息主体逆市炒作,短暂小幅拉动行情,但整体上涨动力不足。市场库存中留存大量高价陈货;今年各产区挂果长势理想,预估产量不小。受鲜果低价影响,农户采收积极性不高。短期行情难现大幅涨跌,待产量情况进一步明朗,逢低有商家伺机补货,行情或将迎来小幅震荡。
以上谨为个人观点,欢迎探讨!
注:本文来自作者药都阿飞投稿,文章观点仅代表作者的个人观点,不作为从商者投资的依据。
上一篇: 中药材今日视点(第23...
下一篇: 没有了

发表评论
用户名:匿名 匿名回复
0/500字